La confidentialité des comptes d’une micro-entreprise repose sur 2 critères sur 3
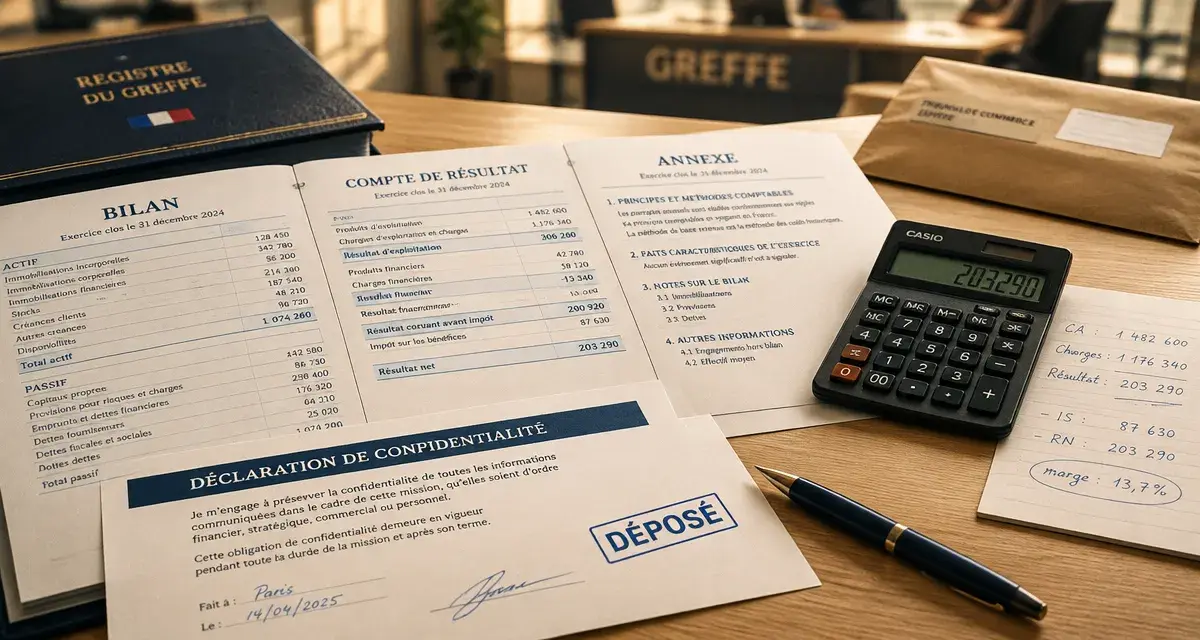
Une micro-entreprise au sens du Code de commerce peut demander que ses comptes annuels ne soient pas communiqués aux tiers. Pour être éligible, elle ne doit pas dépasser au moins deux des trois seuils suivants au titre du dernier exercice clos : 450 000 € de total de bilan, 900 000 € de chiffre d’affaires net et 10 salariés. La confidentialité ne dispense pas du dépôt annuel des comptes : elle limite leur consultation par les tiers.
Les trois seuils à vérifier avant de demander la confidentialité
L’article L123-16-1 du Code de commerce définit la micro-entreprise à partir de trois indicateurs comptables et sociaux. Cette catégorie juridique ne doit pas être confondue avec le régime fiscal et social de la micro-entreprise, souvent appelé auto-entreprise. Ici, la qualification dépend des chiffres qui figurent dans les comptes annuels.
| Critère examiné | Seuil de la micro-entreprise | Ce qu’il mesure |
|---|---|---|
| Total du bilan | 450 000 € | La valeur totale des actifs inscrits au bilan à la clôture de l’exercice. |
| Chiffre d’affaires net | 900 000 € | Les ventes et prestations de l’exercice, après déduction des éléments concernés. |
| Effectif moyen | 10 salariés | Le nombre moyen de personnes employées au cours de l’exercice. |
Ces données s’apprécient sur une base annuelle, à partir du dernier exercice comptable clos. Le dirigeant doit donc se référer aux comptes qu’il s’apprête à déposer, et non à une estimation de l’activité future. Une entreprise dont l’activité démarre bien, mais dont le bilan reste limité et l’effectif réduit, peut ainsi relever de ce dispositif.
La règle des deux critères sur trois, avec un exemple concret
L’entreprise n’a pas besoin de rester sous les trois plafonds à la fois. Elle peut dépasser l’un des seuils et conserver sa qualité de micro-entreprise si elle ne dépasse pas les deux autres. Pour vérifier l’éligibilité, il faut donc compter les critères franchis : lorsque deux seuils au maximum sont respectés, la condition est remplie, sous réserve des exclusions légales.
Deux situations pour comprendre rapidement
Une société affichant un total de bilan de 300 000 €, un chiffre d’affaires de 1 050 000 € et 6 salariés dépasse uniquement le seuil de chiffre d’affaires. Elle respecte encore deux critères sur trois et peut donc envisager la confidentialité de ses comptes. À l’inverse, une société avec 520 000 € de total de bilan, 980 000 € de chiffre d’affaires et 8 salariés dépasse les seuils de bilan et de chiffre d’affaires. Elle ne répond plus à la définition retenue pour la confidentialité totale des micro-entreprises.
La vérification doit partir des données comptables réellement arrêtées. Le niveau de trésorerie visible sur le compte bancaire ne correspond pas au total du bilan, et un pic de commandes ponctuel ne suffit pas à déterminer le chiffre d’affaires annuel net. Reprendre les trois montants directement dans les comptes permet de limiter les erreurs de qualification.
Ce que la confidentialité protège réellement
Pour une micro-entreprise éligible, la confidentialité peut porter sur l’ensemble des comptes annuels déposés : le bilan, le compte de résultat et l’annexe. Les comptes sont bien remis au greffe du tribunal de commerce et le dépôt reste obligatoire, mais les tiers ne peuvent pas les obtenir par les voies ordinaires de consultation.
Cette option évite d’exposer largement les marges, la structure financière, l’endettement ou certains détails comptables à des concurrents, fournisseurs ou partenaires. Elle ne signifie pas que les informations disparaissent. Les administrations, les autorités judiciaires et la Banque de France conservent un accès dans les conditions prévues par les textes.
Confidentialité ne veut pas dire absence de publicité légale
Le dépôt donne lieu à une mention au BODACC. Cette mention indique que les comptes ont été déposés avec une déclaration de confidentialité, sans rendre les documents comptables eux-mêmes accessibles au public. Le greffier peut également délivrer un certificat attestant le dépôt et la non-communication des comptes.
Les exclusions à contrôler avant de signer la déclaration
Le respect des seuils n’est pas le seul point à vérifier. L’article L123-16-2 du Code de commerce exclut certaines entreprises en raison de leur activité. Sont notamment concernées les entités exerçant une activité d’établissement de crédit, de financement, d’assurance ou de réassurance. Les sociétés dont l’activité consiste à gérer des titres de participations peuvent également être exclues.
L’appartenance à un groupe constitue aussi un point de vigilance. Une société mère ou une filiale soumise à l’obligation d’établir des comptes consolidés au sens de l’article L233-16 du Code de commerce ne peut pas se prévaloir librement du dispositif réservé aux micro-entreprises. Une petite structure indépendante et une société de taille comparable intégrée dans un groupe ne sont donc pas analysées de la même manière.
La déclaration engage le représentant légal qui la signe. Elle ne doit pas servir de simple option de discrétion commerciale : une déclaration inexacte peut exposer son auteur à des difficultés, notamment au regard du faux et usage de faux prévu par l’article 441-1 du Code pénal. En cas de doute sur la structure de détention ou l’activité exercée, une validation comptable ou juridique est préférable avant le dépôt.
Déposer les comptes et la déclaration au bon moment
La demande de confidentialité doit accompagner le dépôt des comptes annuels. Elle ne peut pas être formulée après coup, une fois les comptes transmis sans déclaration. Le dirigeant doit préparer le formulaire adapté aux micro-entreprises, le compléter avec les informations de la société et le signer en qualité de représentant légal.
Les pièces et étapes à réunir
- Arrêter les comptes annuels de l’exercice : bilan, compte de résultat et annexe lorsque celle-ci est requise.
- Vérifier les trois seuils, la règle des deux critères sur trois, l’absence d’appartenance à un groupe excluant et la nature de l’activité.
- Remplir la déclaration de confidentialité des comptes annuels correspondant au statut de micro-entreprise.
- Faire signer la déclaration par le représentant légal.
- Déposer simultanément les comptes et la déclaration auprès du greffe du tribunal de commerce, sur support papier ou en ligne via le Guichet Unique.
Cette formalité doit être renouvelée à chaque dépôt annuel si l’entreprise souhaite conserver la confidentialité et reste éligible. Les seuils sont réexaminés exercice par exercice. Une entreprise n’acquiert donc pas un droit permanent à la non-communication de ses comptes.
Micro, petite ou moyenne entreprise : des protections différentes
La confidentialité totale est réservée aux micro-entreprises éligibles. Les catégories supérieures ne bénéficient pas du même niveau de protection, même lorsqu’elles restent de taille modeste.
| Catégorie | Seuils de référence | Régime applicable |
|---|---|---|
| Micro-entreprise | 450 000 € de bilan, 900 000 € de chiffre d’affaires, 10 salariés | Confidentialité possible du bilan, du compte de résultat et de l’annexe. |
| Petite entreprise | 7,5 M€ de bilan, 15 M€ de chiffre d’affaires, 50 salariés | Confidentialité limitée au compte de résultat dans les conditions prévues. |
| Moyenne entreprise | 25 M€ de bilan, 50 M€ de chiffre d’affaires, 250 salariés | Présentation simplifiée de certains documents, sans confidentialité complète. |
Dans chaque catégorie, la logique repose sur deux critères sur trois. Identifier correctement la taille juridique de l’entreprise permet de choisir la bonne déclaration et d’éviter de demander une confidentialité plus étendue que celle prévue par le régime applicable.

- La confidentialité des comptes d’une micro-entreprise repose sur 2 critères sur 3 - 17 octobre 2026
- Compteur pour vélo électrique : la compatibilité prime sur le design - 16 octobre 2026
- Freebe pour auto-entrepreneur : 30 jours d’essai pour vérifier l’URSSAF, la trésorerie et la facturation - 15 octobre 2026
Articles qui pourraient vous intéresser :
 Lettre de motivation pour un financement : 4 étapes clés pour transformer votre dossier en succès
 Monétisation Instagram : à partir de combien d’abonnés peut-on réellement gagner de l’argent ?
 Amende en Espagne : 50 % de réduction et 4 réflexes pour contester ou payer
 Auto-entrepreneur au Maroc : 2 plafonds à vérifier avant de facturer