Créer sa micro-entreprise en touchant le chômage : l’ordre des démarches change tout
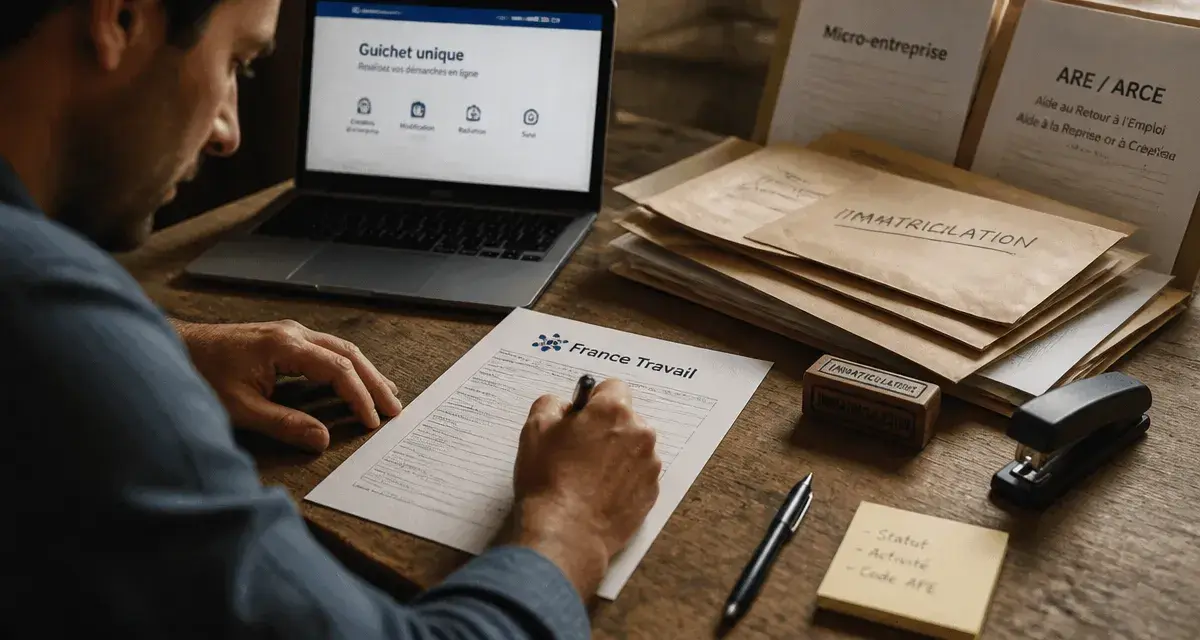
Créer une entreprise soulève presque toujours les mêmes questions concrètes : par quoi commencer, quel statut choisir, et surtout, que se passe-t-il si l’on est encore inscrit à France Travail au moment de se lancer ? Cette situation, très fréquente, mérite une attention particulière. L’ordre dans lequel on enchaîne les démarches peut changer le montant des allocations perçues, voire le droit d’en bénéficier du tout. Voici comment structurer un projet de création, du premier réflexe administratif jusqu’aux obligations déclaratives qui suivent l’immatriculation.
Créer son entreprise : par où commencer réellement
Avant toute démarche administrative, un projet de création repose sur deux piliers qu’il est tentant de sauter tant l’envie d’immatriculer vite est forte : l’étude de marché et le business plan. Ce n’est pas une formalité de façade. L’étude de marché permet de vérifier qu’une demande existe réellement pour l’offre envisagée, tandis que le business plan traduit cette intuition en chiffres : coûts de lancement, seuil de rentabilité, besoins de trésorerie sur les premiers mois. Un projet mal chiffré au départ se rattrape rarement une fois l’activité commencée, quand les charges tombent avant que le chiffre d’affaires ne suive.
Cette phase de préparation sert aussi à choisir la bonne structure. Créer une entreprise classique et créer une micro-entreprise ne répondent pas au même besoin. La seconde vise une activité que l’on veut tester rapidement, avec des formalités allégées et une fiscalité proportionnelle au chiffre d’affaires réellement encaissé. La première convient mieux à un projet qui nécessite des investissements, des associés ou une structure de capital social plus solide dès le départ.
Les étapes de création, du projet à l’immatriculation
Choisir un statut juridique adapté à la trajectoire du projet
Le statut juridique détermine le régime fiscal, le régime social du dirigeant et le niveau de formalisme à respecter. Une micro-entreprise séduit par sa simplicité : pas de capital social à constituer, pas de rédaction de statuts complexes, une comptabilité allégée. Une société, en revanche, impose la rédaction de statuts, le dépôt d’un capital social et la publication d’une annonce légale, mais ouvre la voie à une croissance plus structurée, avec la possibilité d’associer d’autres personnes au projet.
La micro-entreprise offre une structure minimale au départ, capable d’absorber une montée en charge progressive de l’activité, sans obliger à surdimensionner l’organisation dès le premier jour. Le jour où le chiffre d’affaires dépasse durablement les plafonds du régime, il devient temps de basculer vers une société classique, mieux dimensionnée pour la suite.
Formalités administratives et obtention du SIRET
Une fois le statut choisi, l’immatriculation se fait via le guichet unique. Cette étape aboutit à l’attribution d’un numéro SIRET, indispensable pour facturer légalement, ouvrir un compte bancaire dédié à l’activité et, le cas échéant, s’inscrire auprès des caisses sociales compétentes. Pour une société, il faut au préalable rédiger les statuts, constituer le capital social et publier une annonce légale attestant de la création de la structure. Pour une micro-entreprise, la déclaration en ligne suffit généralement à déclencher l’attribution du SIRET, dans un délai qui reste court comparé aux formalités d’une société.
Micro-entreprise et chômage : ce qu’il faut savoir avant de se lancer
Cumuler l’ARE et les revenus d’une micro-entreprise
Le cumul entre l’allocation d’aide au retour à l’emploi (ARE) et les revenus d’une micro-entreprise est possible, mais il obéit à des règles précises. Le montant de l’ARE versé chaque mois est recalculé en fonction du chiffre d’affaires déclaré sur la période : plus l’activité génère de revenus, plus l’allocation diminue, sans toutefois s’annuler tant que les droits restants ne sont pas épuisés. Ce mécanisme permet de sécuriser financièrement le lancement d’une activité en évitant une rupture brutale de revenus, tout en laissant le temps à la micro-entreprise de trouver son rythme.
Le bon moment pour s’inscrire à France Travail
C’est ici que l’ordre des démarches devient déterminant. Une personne déjà inscrite à France Travail avant de créer sa micro-entreprise conserve plus facilement le bénéfice du cumul, car ses droits sont ouverts et le recalcul mensuel s’applique directement. À l’inverse, une inscription après la création de l’activité impose de vérifier les conditions d’ouverture des droits au moment de la demande, ce qui peut compliquer la prise en charge selon la situation antérieure du demandeur. Anticiper cette question avant de lancer les démarches d’immatriculation évite bien des déconvenues une fois l’activité commencée.
L’ARCE, une alternative au cumul mensuel
Plutôt que de percevoir l’ARE mois après mois en parallèle de l’activité, il est possible d’opter pour l’aide à la reprise ou à la création d’entreprise (Arce). Ce dispositif verse une partie des droits restants sous forme de capital, en deux versements, pour financer plus directement le lancement du projet. Ce choix n’est pas anodin : une fois l’Arce demandée, il n’est plus possible de revenir au versement mensuel de l’ARE pour les droits concernés. La décision dépend donc du besoin réel de trésorerie au démarrage et de la visibilité que l’on a sur les premiers mois d’activité.
Déclarations, cotisations et obligations à ne pas rater
Régime micro-fiscal et micro-social : deux déclarations à distinguer
La micro-entreprise fonctionne avec deux régimes distincts qu’il ne faut pas confondre. Le régime micro-social impose une déclaration périodique du chiffre d’affaires, mensuelle ou trimestrielle selon l’option choisie, qui sert de base au calcul des cotisations sociales dues. Le régime micro-fiscal, lui, concerne la déclaration annuelle de revenus : le chiffre d’affaires de l’année est reporté sur la déclaration de revenus, avec un abattement forfaitaire qui varie selon la nature de l’activité exercée. Omettre l’une de ces déclarations, même en l’absence de chiffre d’affaires sur la période, expose à des pénalités qu’il vaut mieux éviter par une simple habitude de déclaration régulière.
La clause de non-concurrence, un point trop souvent négligé
Un salarié qui quitte son emploi pour créer une entreprise dans le même secteur d’activité doit vérifier si son contrat de travail comportait une clause de non-concurrence. Si c’est le cas, cette clause peut limiter, pendant une durée et sur une zone géographique définies, la possibilité d’exercer une activité similaire à celle de l’ancien employeur. Ce point est particulièrement important pour les créateurs qui envisagent de reprendre une activité proche de leur ancien poste : une vérification en amont, avant même de finaliser le business plan, évite de découvrir un blocage juridique une fois l’entreprise déjà immatriculée.
Se faire accompagner pour sécuriser son projet
Aucune de ces étapes ne doit être menée seul. Les dispositifs d’accompagnement à la création d’entreprise existent précisément pour aider à structurer le projet, vérifier la cohérence du business plan et sécuriser le choix du statut juridique avant l’immatriculation. Solliciter un accompagnement ne ralentit pas le projet : il évite au contraire des erreurs coûteuses à corriger après coup, notamment sur les questions de cumul avec les allocations chômage ou sur le choix entre ARE et Arce, deux options qui ne se combinent pas et qui engagent durablement la suite du parcours entrepreneurial.

- Créer sa micro-entreprise en touchant le chômage : l’ordre des démarches change tout - 23 septembre 2026
- Congé maternité auto-entrepreneur : durée, indemnités et démarches pour préserver vos droits - 22 septembre 2026
- Prime d’activité pour auto-entrepreneur : conditions, calcul et démarches - 21 septembre 2026
Articles qui pourraient vous intéresser :
 Coût de la vie à Londres : budget mensuel, loyers et astuces pour optimiser vos dépenses
 Salaire dans les mines en Australie : 300 $ par jour sans diplôme et les 4 licences indispensables
 Location meublée fiscalité 2025 : micro-BIC, réel et seuils à surveiller
 Remboursement anticipé de crédit immobilier : calcul des IRA, économie d’intérêts et choix entre durée ou mensualité