Auto-entrepreneur : le compte bancaire pro n’est pas obligatoire, mais le compte dédié peut l’être
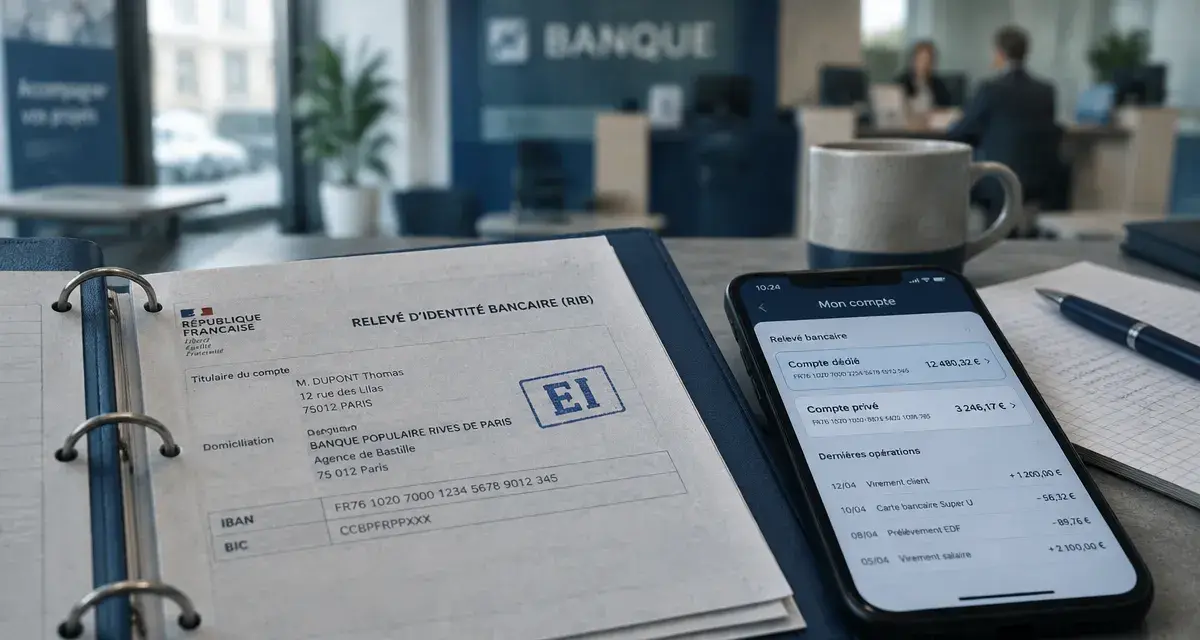
Non, un auto-entrepreneur n’a jamais l’obligation d’ouvrir un compte bancaire professionnel. En revanche, il doit parfois disposer d’un compte dédié à son activité, et la nuance change tout : selon votre métier et vos encaissements, un simple compte personnel séparé peut suffire, ou au contraire devenir insuffisant.
Compte dédié ou compte professionnel : ne pas confondre
Le compte dédié, une obligation de séparation
Le compte dédié est un compte réservé aux opérations de l’activité : encaissement des recettes, paiement des dépenses professionnelles, cotisations sociales, impôts, CFE, virements de rémunération vers votre compte privé. Il peut très bien s’agir d’un compte courant ouvert chez votre banque habituelle, à condition qu’il soit distinct de vos comptes personnels et que la banque accepte un usage professionnel. Les dépenses du quotidien, comme les courses ou le loyer, n’ont rien à y faire.
Le compte professionnel, une option de confort
Le compte professionnel est une offre commerciale pensée pour les entreprises. Il peut inclure un terminal de paiement, des outils de facturation et de suivi, un conseiller dédié, un découvert, un crédit ou encore des prélèvements SEPA B2B. Cette palette de services a un prix : il revient généralement plus cher qu’un compte personnel dédié. Il se justifie si vous encaissez beaucoup par carte, si vous avez besoin de financement ou si vous voulez déléguer une partie de la gestion à des outils intégrés.
| Critère | Compte personnel dédié | Compte professionnel |
|---|---|---|
| Obligation légale | Suffit s’il est séparé et réservé à l’activité | Jamais imposé |
| Coût | Généralement plus faible | Généralement plus élevé |
| Services | Basiques | Terminal de paiement, facturation, crédit, découvert |
| Mention « EI » | Obligatoire | Obligatoire |
Dans quels cas le compte dédié devient-il obligatoire ?
Activité commerciale : dès le premier jour
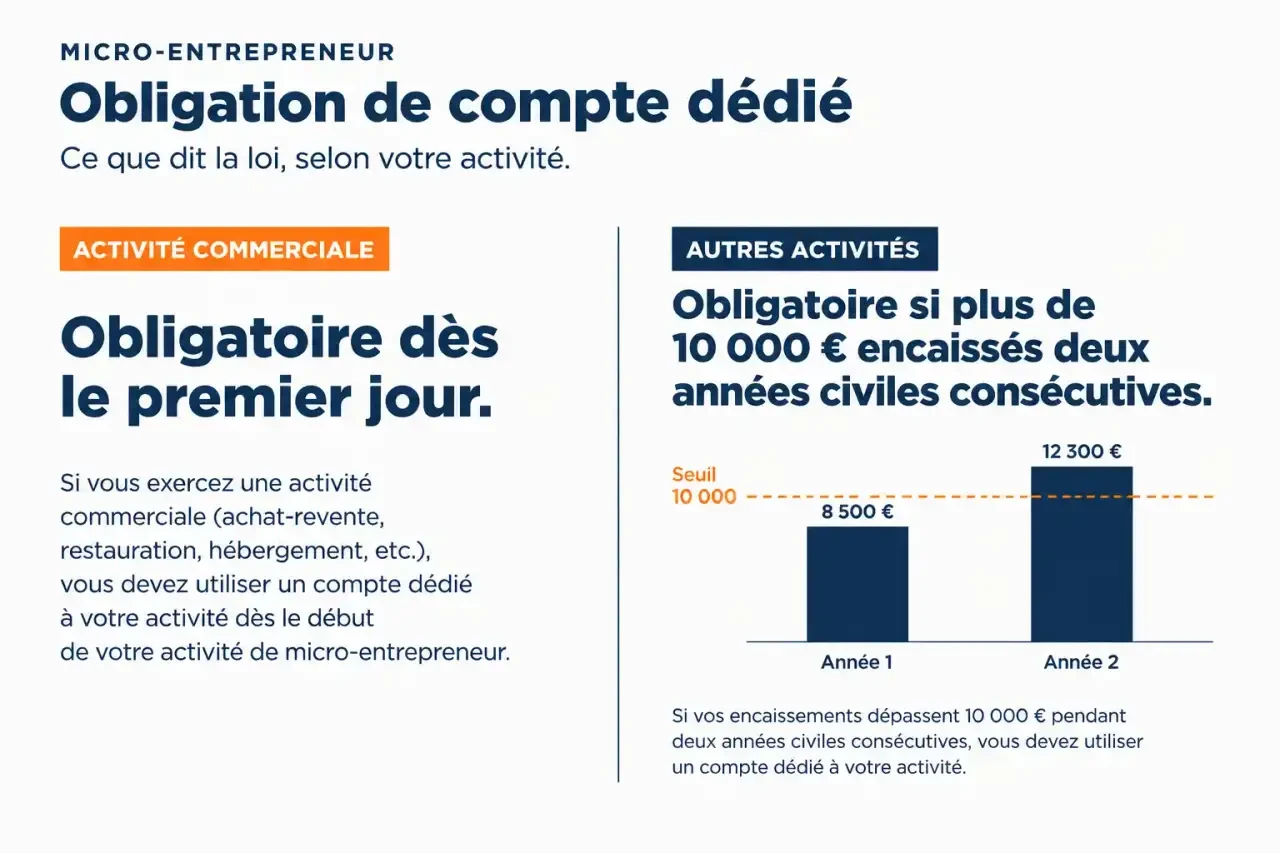
Si votre micro-entreprise exerce une activité commerciale, le compte dédié est obligatoire dès le démarrage, sans attendre un quelconque seuil. Un vendeur en ligne ou un revendeur doit donc penser à ce point avant même son premier encaissement.
Autres activités : le seuil des 10 000 €
Pour les autres activités, par exemple les prestations de services ou les professions libérales, l’obligation s’applique lorsque le chiffre d’affaires encaissé dépasse 10 000 € pendant deux années civiles consécutives. Le critère est bien l’argent effectivement perçu, pas le montant facturé. Un exemple : 11 000 € encaissés une année, puis 6 000 € l’année suivante, ne déclenchent pas l’obligation, car les deux années consécutives ne dépassent pas le seuil. Avec 10 500 € puis 12 000 €, elle s’applique.
Ces règles sont encadrées par le Code de commerce et issues de la loi PACTE du 22 mai 2019. Même sous le seuil, séparer les flux reste une très bonne pratique.
Ce que le compte dédié doit contenir (et ne pas contenir)
Sur le compte dédié, vous pouvez faire transiter les encaissements clients, les achats et frais professionnels, les cotisations versées à l’Urssaf, à la SSI ou à la CIPAV, la CFE, ainsi que les remboursements de crédit professionnel. Vos virements de rémunération vers votre compte privé y ont aussi leur place. À l’inverse, les dépenses personnelles doivent rester sur vos comptes privés.
Un angle auquel on pense peu : regardez ce compte comme une jauge de trésorerie. Comme un réservoir qui ne contient que du carburant, il vous donne à tout instant une lecture fiable de ce qu’il reste après charges. Si les courses s’y mêlent, l’aiguille ne signifie plus rien. En pratique, laissez-y une réserve pour les cotisations et la CFE à venir : ce que vous voyez n’est pas toujours votre revenu disponible. En cas de contrôle fiscal ou Urssaf, ce relevé propre vous permet aussi de justifier chaque opération sans trier à la main.
La mention « EI » et les justificatifs d’ouverture
Que signifie « EI » sur un RIB ?
Depuis le 15 mai 2022, l’intitulé du compte doit faire apparaître votre nom précédé ou suivi de la mention « EI » ou « entrepreneur individuel ». Elle vaut pour un compte personnel dédié comme pour un compte professionnel. Si votre RIB ne l’affiche pas, demandez à votre banque de mettre l’intitulé à jour.
Les pièces à préparer
Les banques demandent généralement une pièce d’identité et un justificatif de domiciliation, souvent de moins de trois mois. Vous pouvez y joindre votre numéro SIREN ou SIRET, ou l’attestation d’immatriculation. Pour une micro-entreprise, il n’y a ni statuts ni dépôt de capital social à fournir, ce qui simplifie l’ouverture, notamment en ligne.
Choisir sa banque et agir en cas de refus
Les critères qui comptent vraiment
Avant de choisir entre banque traditionnelle, banque en ligne ou établissement de paiement, lisez la grille tarifaire et la convention de compte. Comparez les frais de tenue de compte, le prix de la carte, les virements, le traitement des espèces (souvent limité en ligne), le plafond de paiement, le découvert et l’accompagnement. Partez de votre usage réel : combien d’encaissements par mois, par quel moyen, avec quels besoins de financement ? Si vous exercez une activité simple, un compte personnel dédié gratuit ou peu cher sera souvent le plus rationnel.
Si la banque refuse d’ouvrir le compte
Un refus n’est pas une impasse. Demandez à la banque une attestation de refus écrite, puis saisissez la Banque de France au titre du droit au compte : elle désignera un établissement tenu de vous ouvrir un compte avec des services de base. Conservez tous les échanges et déposez la demande rapidement, car sans compte conforme vous risquez de ne pas respecter vos obligations.
- Auto-entrepreneur : le compte bancaire pro n’est pas obligatoire, mais le compte dédié peut l’être - 30 octobre 2026
- Road trip dans les Alpes : 6 jours entre lacs et cols, sans passer son séjour au volant - 29 octobre 2026
- Van aménagé handicap : entrer en fauteuil ne suffit pas pour voyager en autonomie - 28 octobre 2026