CAA assurance voyage : le bon plafond selon Québec, le Canada ou l’étranger
Partir sans y penser paraît tentant, mais un accident ou un simple ennui de santé loin de chez soi peut vite transformer un voyage en casse-tête financier. L’assurance voyage CAA répond à cette inquiétude en proposant plusieurs protections modulables : soins médicaux d’urgence, annulation et interruption, couverture au Canada, véhicule loué, ou encore assurance visiteurs. Reste à savoir laquelle correspond réellement à votre profil de voyageur, à quel moment la souscrire et ce qu’elle couvre vraiment une fois sur place.
Les protections CAA et leur rôle exact
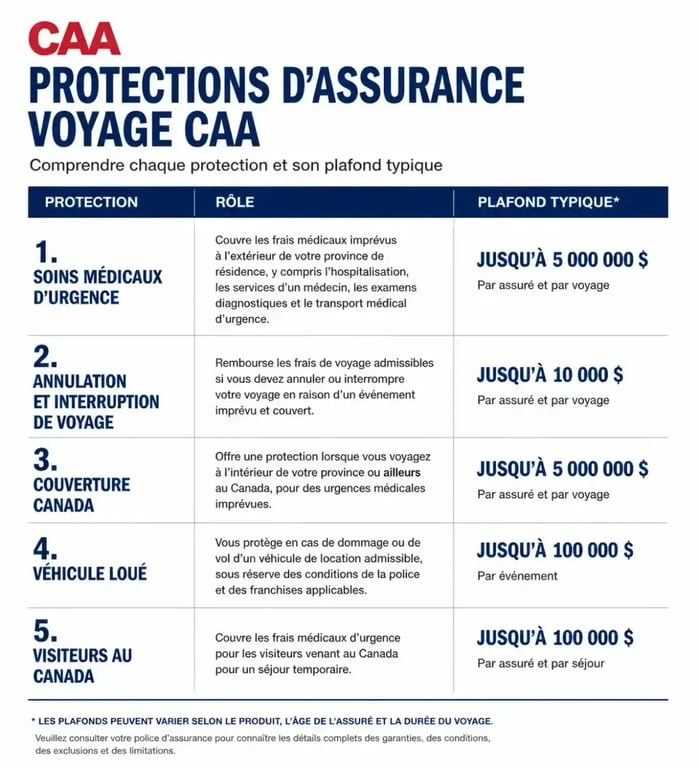
L’offre CAA assurance voyage ne se résume pas à un seul produit : elle regroupe plusieurs protections que l’on peut combiner selon le trajet, la durée du séjour et l’état de santé du voyageur. Chacune répond à un risque précis, et comprendre cette logique évite d’acheter une couverture inadaptée ou, à l’inverse, de partir sous-protégé.
Soins médicaux d’urgence, la protection indispensable
C’est la garantie centrale de tout contrat d’assurance voyage : elle prend en charge l’hospitalisation, la consultation en clinique, l’ambulance, les médicaments prescrits sur place et, dans les situations les plus graves, l’évacuation médicale vers un établissement adapté ou le retour au pays. Une couverture minimale d’un million de dollars est généralement recommandée pour un séjour à l’étranger, certains contrats montant jusqu’à 5 000 000 $ CA de plafond. Ce niveau élevé se justifie facilement : un séjour hospitalier de quelques jours aux États-Unis, par exemple, peut atteindre des montants que peu de voyageurs seraient en mesure d’absorber seuls.
Annulation et interruption, la protection contre les imprévus financiers
Cette protection intervient avant même le départ ou en plein milieu du séjour. Si un événement imprévu vous empêche de partir (maladie, décès d’un proche, problème professionnel couvert par le contrat) ou vous force à écourter votre voyage, elle rembourse les frais non récupérables : billets d’avion, hébergement prépayé, excursions déjà réglées. La distinction avec l’assurance médicale est importante : l’une protège votre santé pendant le voyage, l’autre protège votre investissement financier dans le voyage lui-même.
Quelle protection choisir selon votre situation de voyage
Le bon choix dépend moins du prix affiché que du contexte réel du déplacement. Un aller-retour d’un week-end en Ontario n’appelle pas la même couverture qu’un séjour de plusieurs mois à l’étranger, et un non-résident venu au Canada n’a pas les mêmes besoins qu’un résident québécois en vacances.
Sortir de la province : pourquoi la RAMQ ne suffit plus
Dès qu’on quitte le Québec, même pour rester au Canada, la RAMQ (Régie de l’assurance maladie du Québec) cesse de couvrir les frais médicaux dans les mêmes conditions qu’à domicile. L’assurance voyage au Canada comble ce vide : elle prend le relais pour les soins reçus dans une autre province, avec des plafonds de couverture pouvant s’étendre jusqu’à 365 jours selon la formule choisie. C’est un point souvent sous-estimé : beaucoup de voyageurs pensent, à tort, être automatiquement protégés partout au pays.
Véhicule loué et visiteurs au Canada : deux cas particuliers à ne pas négliger
L’assurance véhicule loué protège contre les dommages ou le vol du véhicule pendant la période de location, un point que les assurances auto personnelles ne couvrent pas toujours à l’étranger ou hors province. De son côté, l’assurance visiteurs au Canada s’adresse aux non-résidents et aux expatriés de retour au pays : ces personnes ne bénéficient généralement d’aucune couverture publique et ont donc besoin d’une protection médicale complète dès leur arrivée, le temps de leur séjour.
Ce que couvre réellement le contrat, et ses limites
Un contrat d’assurance voyage n’est pas une protection illimitée. Bien lire les conditions avant de signer évite les mauvaises surprises au moment où l’on en a le plus besoin, c’est-à-dire en pleine urgence.
Plafonds, franchises et conditions préexistantes
Chaque protection est assortie d’un plafond de couverture, au-delà duquel les frais ne sont plus remboursés. Une franchise peut aussi s’appliquer : c’est le montant qui reste à votre charge avant que l’assurance ne prenne le relais. Les conditions préexistantes (un problème de santé déjà diagnostiqué avant le départ) méritent une attention particulière, car l’âge et l’état de santé général influencent directement l’éligibilité à certaines garanties et peuvent entraîner des exclusions spécifiques si elles ne sont pas déclarées correctement.
La rampe entre votre couverture habituelle et votre voyage
Une bonne assurance voyage joue le rôle d’une rampe entre votre couverture santé habituelle, celle qui fonctionne chez vous sans que vous y pensiez, et un environnement où elle ne s’applique plus. Sans cette rampe, la transition est directe : on passe d’un système où les soins sont pris en charge presque invisiblement à un système où chaque consultation peut être facturée sur place, parfois avant même d’être soigné. Les voyageurs qui négligent cette transition découvrent souvent, une fois sur place, que leur carte d’assurance maladie ne vaut rien à l’étranger. Garder cette rampe en tête, plutôt que de voir l’assurance comme une simple formalité, aide à choisir des plafonds réalistes plutôt que le minimum légal ou le premier prix affiché.
Prix, durée et moment idéal pour souscrire
Le coût d’une assurance voyage varie selon la destination, la durée du séjour, l’âge du voyageur et les protections sélectionnées. Mais au-delà du prix, c’est souvent le moment de l’achat qui détermine si vous serez réellement couvert le jour où vous en aurez besoin.
Pourquoi souscrire tôt change tout pour l’annulation
Contrairement à la protection médicale, qui peut être ajoutée juste avant le départ, l’assurance annulation perd une grande partie de son utilité si elle est achetée trop tard. Pour être pleinement efficace, elle doit être souscrite dès la réservation du voyage ou peu après, de façon à couvrir un maximum d’événements imprévus pouvant survenir entre l’achat et le départ. Attendre la dernière minute revient à limiter, voire annuler, la protection contre les frais non remboursables déjà engagés.
Comparer et se décider sans perdre de temps
Face à plusieurs formules, la meilleure méthode reste de partir de votre profil réel plutôt que de la liste complète des options disponibles. Un voyageur régulier au Canada, un expatrié de retour au pays et un couple partant trois semaines en Europe n’ont pas à comparer les mêmes critères.
Les repères simples pour trancher rapidement
Trois questions suffisent en général à orienter le choix : la destination sort-elle du Québec, et si oui, du Canada ? Le budget déjà engagé (vols, hôtels, activités) est-il conséquent au point de justifier une protection annulation ? Un véhicule sera-t-il loué sur place ? Une fois ces réponses posées, il devient plus simple de cibler la ou les protections réellement utiles plutôt que d’empiler des garanties redondantes. Une demande de soumission personnalisée permet ensuite d’obtenir un prix ajusté à ce profil précis, plutôt qu’une estimation générique.

- CAA assurance voyage : le bon plafond selon Québec, le Canada ou l’étranger - 20 septembre 2026
- Assurance voyage AVA : quelle formule choisir pour votre profil et votre destination ? - 19 septembre 2026
- Fenêtre de van aménagé : gagner en confort sans rater la découpe - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Le dragon de landunvez, entre légende bretonne, patrimoine et balade côtière
 Île maurice : les endroits à éviter et comment voyager sereinement
 Voyage en Asie : comment choisir votre destination idéale selon vos envies et votre budget
 Londres en 3, 4 ou 5 jours : les quartiers à viser, les hôtels à choisir et les formalités à prévoir