Marge, fees et commissions : ce qui fait vraiment la rentabilité d’une agence B2B
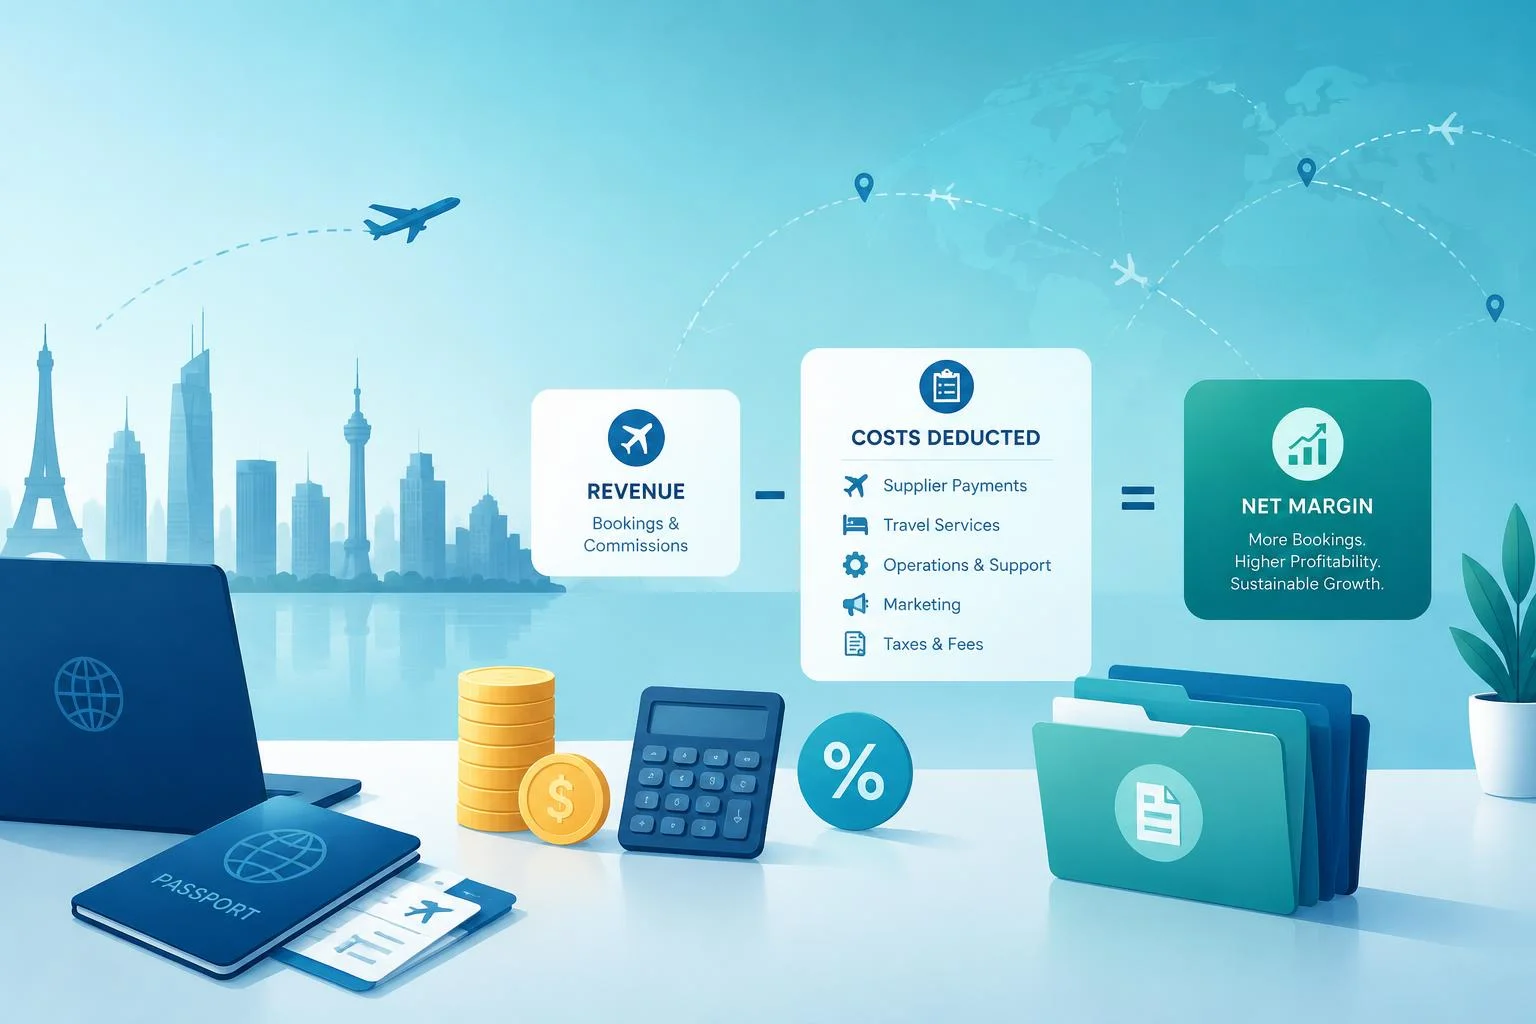
Une agence de voyages B2B qui gagne de l’argent n’est pas forcément celle qui vend le plus. C’est celle qui sait exactement ce que chaque dossier lui rapporte une fois tous les coûts déduits, directs comme indirects. Entre la pression sur les tarifs fournisseurs, le temps passé en gestion administrative et la multiplication des outils, la rentabilité se joue souvent sur des détails que personne ne mesure. Voici comment reprendre la main sur les chiffres qui comptent réellement.
Quels coûts une agence B2B doit-elle vraiment piloter ?
La plupart des agences suivent correctement leurs coûts directs : billets, nuitées, locations de véhicules, prestations de DMC ou de tour-opérateurs. Ce sont des lignes visibles, facturées, faciles à rattacher à un dossier. Le problème vient des coûts indirects, beaucoup moins surveillés : le temps passé à valider une réservation, à relancer un fournisseur pour une facture manquante, à corriger une erreur de saisie ou à traiter une note de frais incomplète. Ces coûts ne figurent sur aucune facture, mais ils grignotent la marge nette dossier après dossier.
Coûts directs : la partie visible de l’iceberg
Un dossier B2B combine généralement plusieurs postes d’achat : transport, hébergement, parfois restauration ou activités pour du MICE. Chaque poste a son propre taux de marge, sa propre logique de négociation et son propre risque d’annulation ou de modification. Suivre ces coûts poste par poste, plutôt qu’au niveau global du dossier, permet de repérer quelles prestations tirent la rentabilité vers le haut et lesquelles la plombent.
Coûts indirects : le temps qui ne se facture pas
Un rapprochement manuel entre une réservation, une facture fournisseur et un paiement peut prendre plusieurs minutes par dossier. Multiplié par le volume mensuel, ce temps représente une charge réelle, rarement intégrée au calcul de la rentabilité par client. C’est pourtant ce delta qui explique pourquoi deux agences avec des marges brutes identiques affichent des marges nettes très différentes.
Comment calculer et suivre la rentabilité par dossier ?
La formule de base reste simple : taux de marge = (prix de vente HT − coût d’achat HT) / prix de vente HT × 100. Mais cette marge commerciale brute ne dit rien de la marge nette, qui intègre les coûts indirects évoqués plus haut. Un dossier à 15 % de marge brute peut finir à 8 % net si le temps de gestion a été élevé. À l’inverse, un dossier plus modeste mais entièrement automatisé peut se révéler plus rentable qu’il n’y paraît.
Ne pas confondre marge, commission et fee
La commission est reversée par le fournisseur sur le prix de la prestation, souvent un pourcentage négocié selon les volumes. Le fee est une rémunération facturée directement au client pour le service de l’agence, indépendante du prix fournisseur. La marge, elle, est l’écart entre ce que paie le client et ce que coûte réellement la prestation à l’agence. Une agence peut combiner les trois sur un même dossier, ce qui complique le calcul si chaque composante n’est pas isolée dans le système de facturation.
Suivre la marge par produit, client et canal
Les billets d’avion dégagent généralement une marge plus faible que les séjours organisés ou les prestations MICE, car la marge dépend fortement de la catégorie de produit vendu. Un reporting qui agrège tout au niveau de l’agence masque ces écarts. Isoler la marge par type de produit, par client et par canal de vente permet d’orienter les équipes commerciales vers les dossiers les plus rentables plutôt que vers ceux qui génèrent simplement le plus de volume.
Comment réduire les coûts d’achat et améliorer les conditions fournisseurs ?
Le pouvoir de négociation d’une agence B2B dépend directement de sa capacité à consolider ses volumes d’achat. Une agence qui répartit ses réservations entre de nombreux petits fournisseurs sans visibilité globale perd un levier de négociation évident : regrouper les volumes sur un nombre restreint de partenaires stratégiques ouvre l’accès à des tarifs nets, des commissions plus élevées ou des conditions d’annulation plus souples.
La réservation anticipée reste un levier simple mais souvent sous-exploité : les tarifs grimpent mécaniquement à mesure que la date du déplacement approche, et une politique de voyage qui impose des délais de réservation minimaux peut faire baisser le coût moyen par dossier de façon mesurable. À cela s’ajoute la diversification des sources de revenus (frais de service, prestations complémentaires, accompagnement MICE), qui réduit la dépendance aux seules commissions fournisseurs, par nature plus volatiles.
Un fournisseur stratégique traité comme un partenaire durable plutôt que comme un simple poste de dépense change la donne : plus la relation est stable et prévisible, moins elle demande d’énergie de négociation à chaque renouvellement, et plus elle libère de temps pour les dossiers qui créent réellement de la valeur. Une agence qui change de fournisseur à chaque appel d’offres passe en réalité beaucoup de temps à reconstruire cette stabilité, du temps qui ne profite ni à la marge ni à la qualité de service.
Comment automatiser la gestion financière sans perdre le contrôle ?
L’automatisation vise un objectif précis : réduire la saisie manuelle qui génère des erreurs et consomme du temps, sans pour autant supprimer les points de contrôle nécessaires. Concrètement, cela passe par la centralisation des devis, réservations, factures et paiements dans un même système, par l’usage de l’OCR pour la lecture automatique des justificatifs de notes de frais, et par le rapprochement automatisé entre une réservation, la facture fournisseur correspondante et le paiement effectué.
Les cartes corporate et cartes virtuelles simplifient nettement cette automatisation : elles génèrent des données transactionnelles détaillées, rattachées à un dossier ou un collaborateur, ce qui facilite considérablement le rapprochement comptable par rapport à des paiements effectués sur des moyens non traçables. Au milieu de cette chaîne, il reste indispensable de garder une vision consolidée de la trésorerie : piloter sa trésorerie avec gestion finance entreprise permet de relier les flux d’encaissement client et de décaissement fournisseur à une vision globale, plutôt que de les traiter dossier par dossier sans recul.
L’intégration avec la comptabilité, un ERP ou un CRM évite une dernière rupture classique : la ressaisie des données à la clôture mensuelle. Quand les factures, encaissements et commissions remontent automatiquement vers l’outil comptable, le délai de clôture se raccourcit et le risque d’écart entre les systèmes diminue mécaniquement.
Quels indicateurs et procédures mettre en place pour garder le contrôle ?
Un tableau de bord utile pour une agence B2B combine plusieurs familles d’indicateurs : le taux de marge par produit et par client, le délai moyen entre réservation et facturation, le taux d’erreur de rapprochement, le délai moyen d’encaissement et les écarts entre budget prévisionnel et dépenses réelles. Ces indicateurs n’ont de valeur que s’ils sont consultés régulièrement et croisés avec les décisions commerciales : un client très demandeur mais structurellement peu rentable doit apparaître clairement dans ce reporting.
Côté procédures, une politique de voyage claire fixe les plafonds, les fournisseurs privilégiés et les règles de validation avant même la réservation. Elle doit s’accompagner de règles de remboursement précises, de délais de traitement des justificatifs et de seuils d’approbation selon le montant du dossier. Ce cadre, posé une fois, évite de négocier au cas par cas chaque dérogation et sécurise à la fois la marge et la relation client.
Comment choisir un logiciel de gestion adapté à une agence B2B ?
Le choix d’un outil se joue moins sur la richesse de l’interface que sur la couverture réelle du cycle financier : réservation, facturation, paiement, notes de frais et rapprochement doivent pouvoir dialoguer sans ressaisie. Les critères à vérifier concrètement sont l’intégration native avec les fournisseurs touristiques utilisés, la connexion avec l’ERP ou le logiciel comptable en place, la capacité à gérer plusieurs devises si l’activité est internationale, et la granularité du reporting, soit pouvoir filtrer la marge par produit, client, canal ou période sans export manuel.
La sécurité des paiements et la traçabilité des actions, souvent reléguées au second plan dans les comparatifs, deviennent décisives dès que plusieurs collaborateurs valident des dépenses : une piste d’audit claire limite les erreurs et facilite les contrôles internes. Enfin, la capacité de l’outil à évoluer avec le volume de dossiers traités évite de devoir changer de système au moment où l’activité progresse, un coût caché que beaucoup d’agences découvrent trop tard.

- Freebe pour auto-entrepreneur : 30 jours d’essai pour vérifier l’URSSAF, la trésorerie et la facturation - 15 octobre 2026
- Marge, fees et commissions : ce qui fait vraiment la rentabilité d’une agence B2B - 15 octobre 2026
- Road trip en Irlande : trois itinéraires réalistes selon la durée du séjour - 14 octobre 2026
Articles qui pourraient vous intéresser :
 Coût de la vie à Londres : budget mensuel, loyers et astuces pour optimiser vos dépenses
 Salaire dans les mines en Australie : 300 $ par jour sans diplôme et les 4 licences indispensables
 Location meublée fiscalité 2025 : micro-BIC, réel et seuils à surveiller
 Remboursement anticipé de crédit immobilier : calcul des IRA, économie d’intérêts et choix entre durée ou mensualité