Plafond micro-entreprise 2026 : 203 100 € en vente, 83 600 € en services
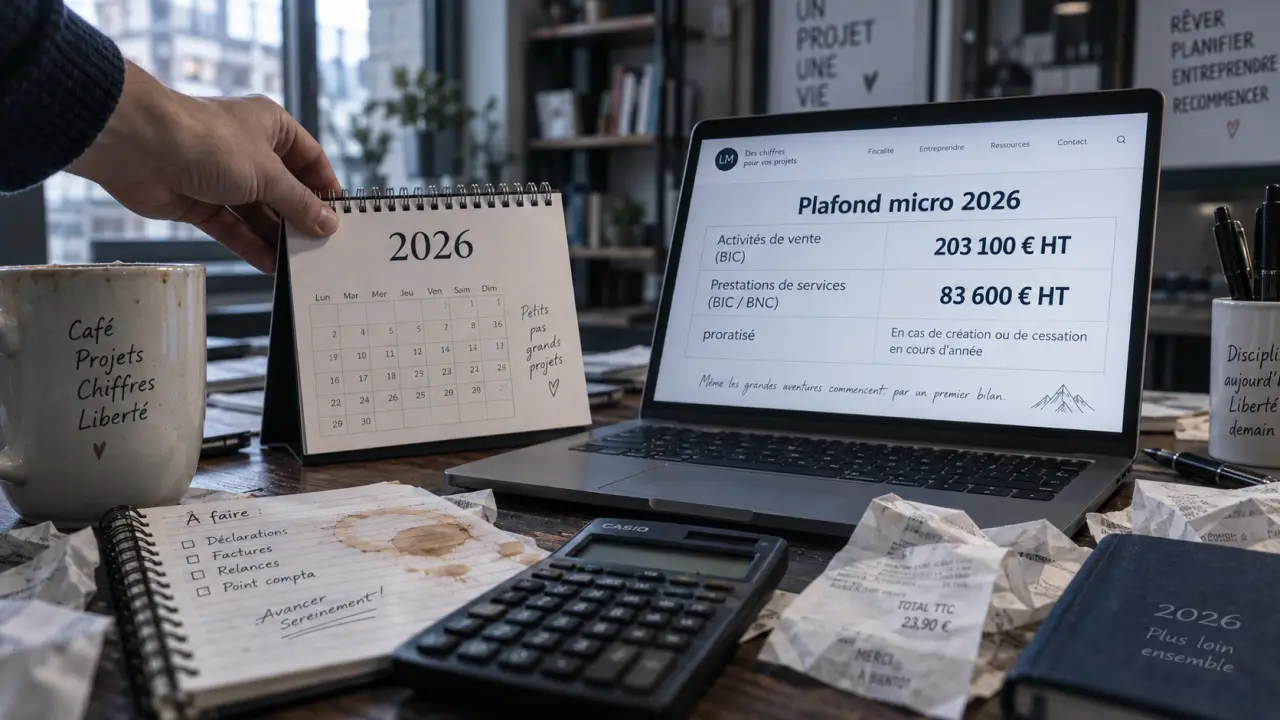
En 2026, le plafond de chiffre d’affaires d’une micro-entreprise dépend de l’activité exercée. Il atteint 203 100 € HT pour la vente, contre 83 600 € HT pour les prestations de services. Ces limites conditionnent le maintien du régime micro et ne doivent pas être confondues avec les seuils, généralement plus bas, de la franchise en base de TVA.
Repérer le plafond correspondant à son activité
Les plafonds se calculent sur le chiffre d’affaires annuel hors taxes, c’est-à-dire les recettes encaissées avant la déduction des dépenses. Ils concernent aussi bien l’auto-entrepreneur que le micro-entrepreneur, deux appellations qui désignent le même régime.
| Nature de l’activité | Plafond annuel de chiffre d’affaires HT |
|---|---|
| Vente de marchandises, objets, fournitures et denrées à emporter ou à consommer sur place | 203 100 € |
| Prestations de services relevant des BIC ou des BNC | 83 600 € |
| Certaines prestations d’hébergement | 83 600 € |
| Meublés de tourisme non classés | 15 000 € |
Vente, commerce et restauration
Le plafond de 203 100 € HT vise les activités d’achat-revente ainsi que les commerces qui vendent des marchandises, des fournitures ou des denrées. Il concerne notamment l’e-commerce, la revente, la boutique physique et la restauration avec vente à emporter.
Ce montant ne détermine toutefois pas l’application de la TVA. Un entrepreneur peut atteindre le plafond de franchise en base de TVA bien avant le plafond du régime micro. Les deux règles doivent donc être suivies séparément, même lorsque l’activité relève uniquement de la vente.
Services, artisanat et professions libérales
Le plafond de 83 600 € HT s’applique aux prestations de services commerciales ou artisanales imposées dans la catégorie des bénéfices industriels et commerciaux (BIC). Il concerne aussi les activités libérales relevant des bénéfices non commerciaux (BNC).
Les consultants, graphistes, développeurs, coachs, artisans facturant principalement de la main-d’œuvre et professionnels libéraux doivent donc surveiller cette limite. Certaines prestations d’hébergement relèvent également du plafond de 83 600 €, tandis que les meublés de tourisme non classés disposent du seuil spécifique de 15 000 € indiqué dans le tableau.
Activité mixte : respecter deux limites en même temps
Une activité mixte associe la vente de biens et la réalisation de prestations de services. C’est le cas, par exemple, d’un réparateur qui vend des pièces détachées, d’un artisan qui facture la pose et les matériaux ou d’un commerçant qui propose un accompagnement payant.
Dans cette configuration, le chiffre d’affaires total ne doit pas dépasser 203 100 € HT. La part correspondant aux prestations de services reste, elle, limitée à 83 600 € HT. Il faut donc suivre deux montants : le total général et la part consacrée aux services.
Un chiffre d’affaires global de 190 000 € reste compatible avec le régime micro si les prestations de services représentent 70 000 €. En revanche, le plafond des services est dépassé si cette part atteint 90 000 €, même si le total demeure inférieur à 203 100 €.
La qualification de chaque recette demande une attention particulière. Une facture intitulée « création et installation » peut réunir une vente de matériel et une prestation. Ventiler les lignes, conserver les justificatifs d’achat et suivre les encaissements par catégorie permettent d’appliquer le bon plafond. Ce suivi aide aussi à identifier la part de l’activité qui progresse le plus.
Création en cours d’année : calculer le plafond proratisé
Lorsqu’une micro-entreprise commence son activité en cours d’année, elle ne bénéficie pas du plafond annuel complet. Celui-ci est calculé au prorata temporis, selon le nombre de jours d’activité compris entre la date de début déclarée et le 31 décembre.
La formule est la suivante : plafond annuel × nombre de jours d’activité / 365. La date à retenir est celle du début effectif déclarée pour l’activité. La date de la première facture ne la remplace pas lorsqu’elle est différente.
Exemples de plafonds réduits
Pour une activité de services commencée le 1er mars 2026, la période d’activité couvre 306 jours. Le plafond applicable s’élève donc à 70 087 € HT, selon le calcul 83 600 × 306 / 365.
Pour une activité de vente créée le 1er avril, la période retenue compte 275 jours. Le plafond proratisé atteint alors 153 020 € HT. À la même date, une activité de services dispose d’un plafond de 62 986 € HT.
La proratisation concerne le plafond du régime micro. Dès le lancement de l’activité, un suivi mensuel des encaissements permet de comparer le rythme réalisé au plafond réduit. Cette méthode est plus sûre qu’un contrôle effectué uniquement en fin d’année, lorsque la marge de manœuvre peut être faible.
TVA et plafond micro : deux seuils à ne pas confondre
Le plafond de la micro-entreprise détermine le maintien du régime micro-fiscal et du régime micro-social. La franchise en base de TVA répond à une autre règle. Elle indique à partir de quel niveau l’entrepreneur doit facturer, collecter et déclarer la TVA.
Il est donc possible de rester micro-entrepreneur tout en devenant redevable de la TVA. Le dépassement d’un seuil de TVA ne provoque pas automatiquement la sortie du régime micro. Il modifie principalement les règles appliquées aux factures, aux prix affichés, à la trésorerie et aux déclarations.
| Activité | Seuil limite de TVA | Seuil majoré de TVA |
|---|---|---|
| Vente | 85 000 € | 93 500 € |
| Prestations de services | 37 500 € | 41 250 € |
Le seuil limite appelle une surveillance régulière. Le dépassement du seuil majoré peut entraîner une perte immédiate de la franchise en base de TVA. Dans tous les cas, le plafond micro reste plus élevé : un prestataire peut devoir facturer la TVA bien avant d’atteindre 83 600 € de chiffre d’affaires.
Dépassement : quand sort-on réellement du régime micro ?
Un dépassement du plafond pendant une seule année civile n’entraîne pas une sortie immédiate du régime micro. L’entrepreneur conserve ce régime durant l’année du dépassement et l’année suivante. Une commande exceptionnelle, un chantier important ou une forte saison ne suffit donc pas, à elle seule, à modifier immédiatement le cadre fiscal et social.
Deux années civiles consécutives au-dessus du seuil
La sortie intervient lorsque le plafond est dépassé pendant deux années civiles consécutives. Pour déterminer l’éligibilité au régime micro en année N, l’analyse porte sur les années N-1 et N-2. Après deux dépassements successifs, l’entreprise quitte le régime micro au 1er janvier de l’année suivante.
Elle relève alors d’un régime réel d’imposition. Selon la situation, il peut s’agir du régime réel simplifié ou du régime réel normal pour les BIC, ou de la déclaration contrôlée pour les BNC. Sur le plan social, le régime micro-social est remplacé par le régime social classique des travailleurs non salariés.
Les charges ne sont alors plus calculées selon le seul chiffre d’affaires encaissé. L’entreprise doit mettre en place une comptabilité plus structurée et anticiper davantage ses besoins de trésorerie. Le changement de régime concerne donc à la fois le suivi fiscal, l’organisation administrative et la gestion sociale.
À l’approche des limites, il est utile de suivre séparément le chiffre d’affaires encaissé, la part des services, la TVA potentiellement due et les années de dépassement. Cette lecture permet de distinguer une alerte liée à la TVA d’une sortie du régime micro. Elle laisse aussi le temps de préparer le passage à un autre régime au lieu de le subir.

- Plafond micro-entreprise 2026 : 203 100 € en vente, 83 600 € en services - 12 octobre 2026
- Road trip au Danemark : 7 jours entre patrimoine viking, dunes et îles - 11 octobre 2026
- Road trip en Angleterre : 7 jours entre falaises, villages et patrimoine - 10 octobre 2026
Articles qui pourraient vous intéresser :
 Capital social d’entreprise : entre 1 € symbolique et levier de crédibilité stratégique
 Retraite après 10 ans en Suisse : calcul des rentes AVS, LPP et impact sur vos droits en France
 Gagner 10 euros par jour : 7 méthodes concrètes pour arrondir ses fins de mois
 Dépassement de découvert au Crédit Agricole : limites, frais et solutions d’urgence