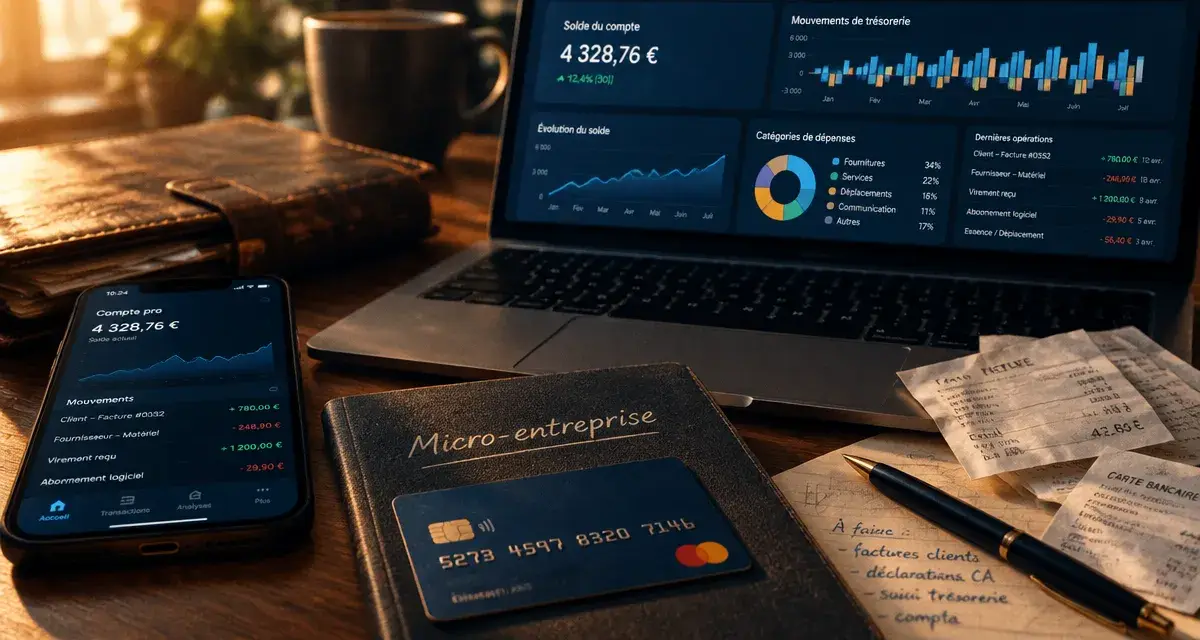
Pour une micro-entreprise, Qonto peut servir de compte pro en ligne pour séparer les flux professionnels, suivre les encaissements et alléger une partie de la gestion administrative. L’intérêt ne tient toutefois pas uniquement à une ouverture rapide : le bon choix dépend surtout de votre activité, du volume de vos factures, de vos besoins de paiement et des obligations liées au régime de l’auto-entrepreneur.
Qonto convient-il à une micro-entreprise ?
Le régime de la micro-entreprise, aussi appelé auto-entreprise, offre un cadre simplifié pour exercer une activité indépendante. Il concerne notamment les prestations de services, les activités commerciales et certaines activités artisanales ou libérales. Le micro-entrepreneur relève du statut de travailleur non salarié et bénéficie, sous conditions, d’obligations comptables et déclaratives allégées.
Qonto peut convenir si vous souhaitez dissocier clairement votre argent personnel de celui de votre activité sans multiplier les outils. Un compte pro permet de recevoir les règlements clients, de payer les dépenses liées à l’entreprise, de centraliser les justificatifs et de suivre la trésorerie. Cette organisation est utile dès les premiers devis et factures, même lorsque le compte bancaire dédié n’est pas encore obligatoire.
Un choix pertinent selon votre façon de travailler
Un consultant qui facture quelques clients réguliers n’a pas les mêmes besoins qu’un e-commerçant qui encaisse chaque jour ou qu’un artisan qui achète fréquemment des fournitures. Avant de choisir une formule, examinez le nombre de virements entrants et sortants, vos besoins en carte de paiement, les retraits éventuels, les paiements internationaux et la nécessité de donner un accès à un expert-comptable ou à un collaborateur.
Qonto s’adresse surtout aux indépendants qui privilégient une gestion numérique centralisée. Si votre activité repose principalement sur les espèces, sur des remises de chèques fréquentes ou sur un besoin précis de financement bancaire, vérifiez que les modalités du compte correspondent à vos usages quotidiens. Le délai d’ouverture ne doit pas masquer ces contraintes.
Ce qu’un compte pro Qonto change dans la gestion quotidienne
Le principal intérêt d’un compte pro ne se limite pas à disposer d’un IBAN au nom de l’activité. Il rend les mouvements financiers plus lisibles. Avec un tableau de bord et des notifications en temps réel, vous pouvez suivre les encaissements, repérer une dépense inhabituelle et relancer une facture client avant qu’elle ne devienne un impayé durable.
- Centraliser les virements, les paiements et les dépenses professionnelles ;
- Suivre plus simplement la trésorerie disponible ;
- Rapprocher plus facilement les justificatifs et les achats ;
- Préparer le livre des recettes et, selon l’activité, le registre des achats ;
- Visualiser les sommes à réserver pour l’URSSAF et, le cas échéant, la TVA.
Transformer le relevé bancaire en outil de pilotage
Pour un auto-entrepreneur, le compte devient un repère de trésorerie : chaque encaissement y apparaît, chaque charge y laisse une trace, mais le solde ne doit pas être confondu avec le revenu réellement disponible. Mettre de côté une part des recettes dès leur arrivée aide à anticiper les cotisations, l’impôt et les achats à venir. Cette habitude évite de constater, au moment de la déclaration, que des dépenses personnelles ont absorbé l’argent prévu pour les échéances professionnelles.
Qonto annonce une ouverture de compte en ligne en moins de 10 minutes. Cette rapidité facilite le démarrage, mais elle ne remplace pas une méthode de gestion. Après l’ouverture, pensez à catégoriser les dépenses, à conserver les pièces justificatives, à contrôler les factures réglées et à consulter régulièrement les mouvements du compte.
Les règles de micro-entreprise à surveiller avant d’ouvrir un compte
Le compte pro facilite l’organisation, mais il ne remplace ni les obligations fiscales ni les déclarations sociales. En micro-entreprise, vous devez tenir un livre des recettes, établir des factures comportant les mentions obligatoires et déclarer votre chiffre d’affaires à l’URSSAF chaque mois ou chaque trimestre, selon l’option choisie. Les cotisations sociales sont calculées sur les recettes déclarées, y compris lorsque l’activité ralentit.
Compte dédié : obligatoire dans certains cas, utile dans tous les cas
L’ouverture d’un compte bancaire dédié à l’activité devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 euros pendant deux années consécutives. Il ne s’agit pas nécessairement d’un compte bancaire professionnel au sens commercial du terme : il doit surtout être réservé exclusivement aux opérations de la micro-entreprise. Dans la pratique, choisir dès le départ un compte pro limite les confusions entre achats privés, remboursements et recettes clients.
Plafonds, TVA et régime fiscal : ne pas attendre le dépassement
Le régime micro-fiscal s’applique par défaut et prévoit un abattement forfaitaire pour les frais professionnels. Selon votre situation, le versement libératoire peut aussi être envisagé. Les plafonds de chiffre d’affaires demandent une attention régulière : les repères de 83 600 euros pour les prestations de services et de 203 100 euros pour les activités de vente peuvent entrer en jeu selon la période et la nature de l’activité. Un dépassement sur deux exercices consécutifs peut modifier votre régime.
La franchise en base de TVA signifie que vous ne facturez pas la TVA et que vous ne la déduisez pas de vos achats tant que les seuils applicables sont respectés. Des seuils de 36 800 euros et de 91 900 euros sont notamment à surveiller selon la catégorie d’activité. Les seuils et leurs modalités pouvant évoluer, vérifiez les règles applicables à l’année concernée et à votre activité avant de facturer ou de prévoir une hausse de prix.
Comparer Qonto à vos besoins plutôt qu’à une promesse générale
Un compte pro adapté doit vous apporter de la clarté sans ajouter un abonnement ou des manipulations inutiles. Comparez les formules sur des critères concrets : tarif mensuel, nombre de cartes, virements inclus, possibilités de paiement, gestion des justificatifs, accès partagé et intégrations avec vos outils de facturation ou de comptabilité.
| Votre situation | Priorité à vérifier | Intérêt d’un compte Qonto |
|---|---|---|
| Début d’activité avec peu de clients | Simplicité, coût et séparation des flux | Centraliser les premiers encaissements et dépenses |
| Prestations de services régulières | Virements, suivi des factures et trésorerie | Suivre les paiements et préparer les déclarations |
| Vente ou activité avec achats fréquents | Justificatifs, cartes et contrôle des dépenses | Structurer le registre des achats et les paiements |
Ne choisissez pas uniquement en fonction du délai d’ouverture. Vérifiez aussi les conditions tarifaires, les limites de votre formule, les services inclus et ceux qui peuvent être facturés en supplément. Pour une micro-entreprise qui évolue rapidement, la possibilité de changer d’offre sans désorganiser les paiements peut aussi peser dans la décision.
Préparer l’ouverture de votre compte sans perdre de temps
Avant de commencer la souscription, rassemblez vos informations d’identité, les éléments relatifs à votre activité et les coordonnées qui seront utilisées pour le compte. Assurez-vous que votre micro-entreprise est bien déclarée et que les informations transmises correspondent à celles de votre dossier administratif. Une incohérence entre l’identité, l’activité et les justificatifs peut ralentir la validation.
- Définissez les opérations qui passeront exclusivement par le compte professionnel.
- Préparez une règle simple pour classer les recettes, les achats, les abonnements et les remboursements.
- Créez un calendrier pour votre déclaration URSSAF mensuelle ou trimestrielle.
- Réservez une part de chaque encaissement aux cotisations et à l’impôt.
- Contrôlez régulièrement vos seuils de chiffre d’affaires et de TVA.
Qonto peut donc convenir à une micro-entreprise qui souhaite structurer sa gestion financière dès le départ. Sa valeur dépend moins du statut lui-même que de votre capacité à utiliser le compte comme un outil de suivi, de conformité et de décision. L’ouverture rapide facilite le lancement, tandis que la séparation des flux et le suivi régulier rendent la gestion quotidienne plus lisible.
- qonto micro entreprise - 20 octobre 2026
- Assurance voyage Revolut : vérifiez votre éligibilité avant de compter sur vos frais médicaux - 19 octobre 2026
- Table pour van aménagé : stabilité fixe ou modularité amovible ? - 18 octobre 2026
Articles qui pourraient vous intéresser :
 Coût de la vie à Londres : budget mensuel, loyers et astuces pour optimiser vos dépenses
 Salaire dans les mines en Australie : 300 $ par jour sans diplôme et les 4 licences indispensables
 Location meublée fiscalité 2025 : micro-BIC, réel et seuils à surveiller
 Remboursement anticipé de crédit immobilier : calcul des IRA, économie d’intérêts et choix entre durée ou mensualité