Micro-entreprise : quelles charges payer en 2026 et combien reste-t-il ?
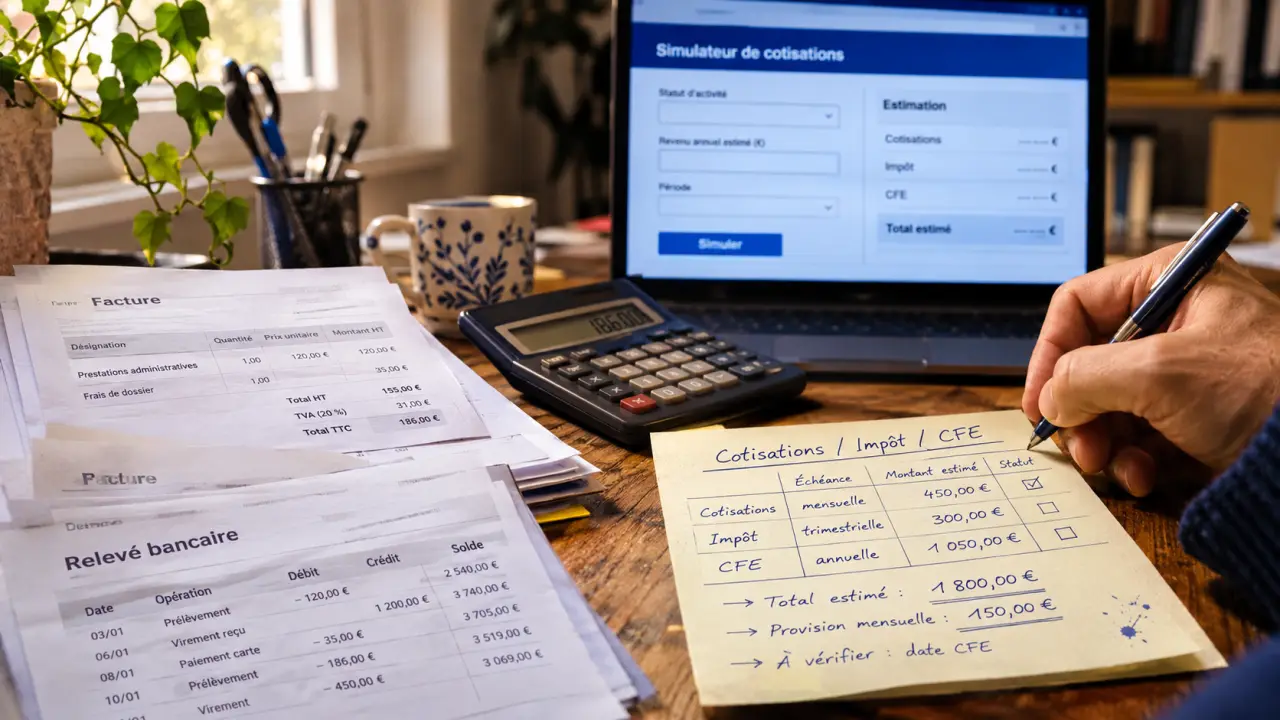
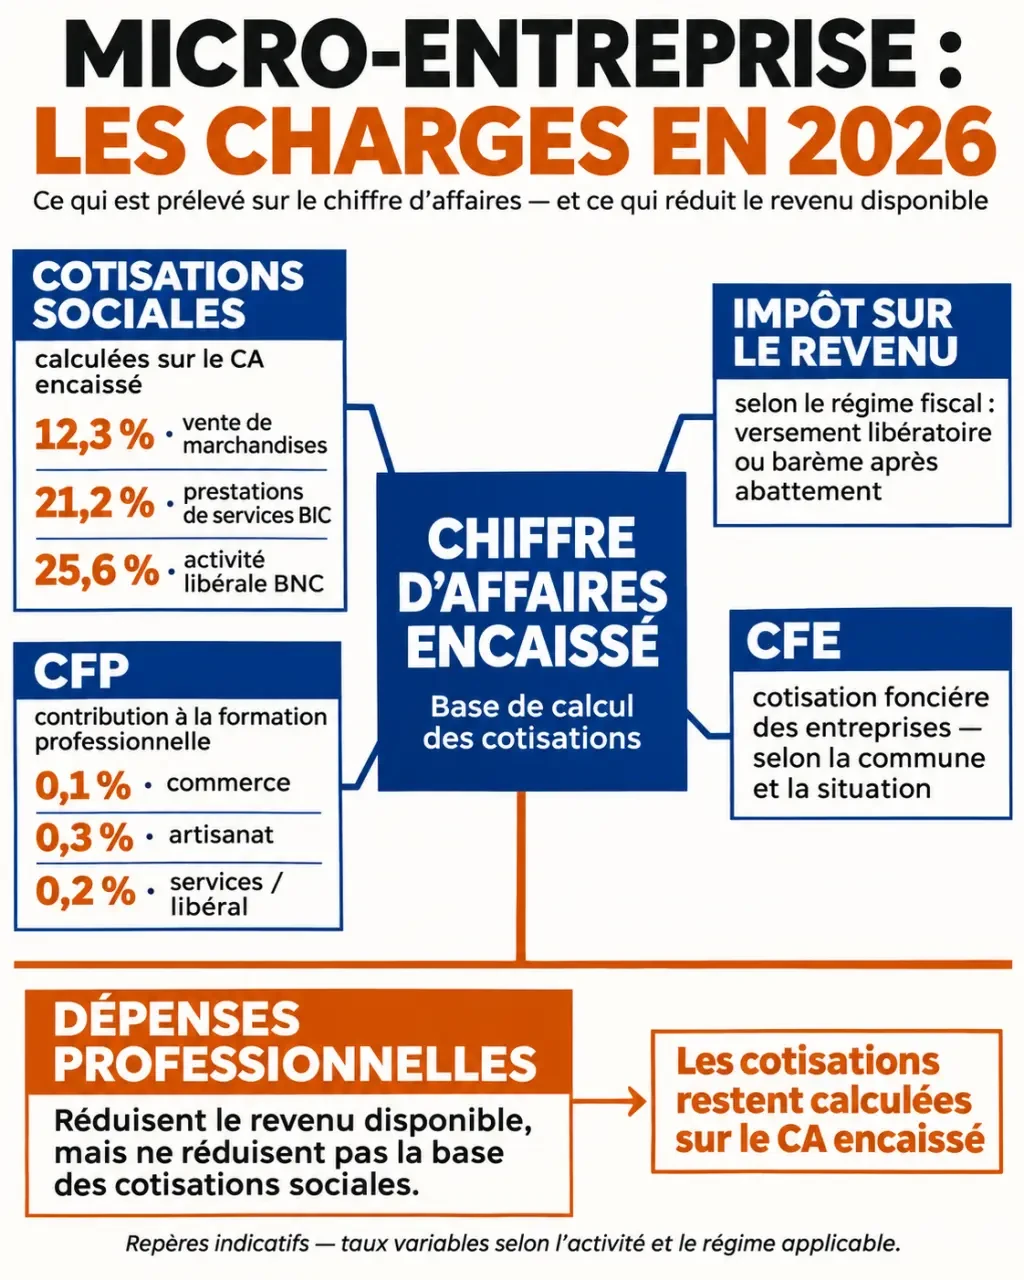
En micro-entreprise, vos principales charges sont les cotisations sociales, calculées sur votre chiffre d’affaires encaissé. Leur taux dépend de votre activité : il commence notamment à 6 % pour certains meublés de tourisme classés et atteint 25,6 % pour certaines activités libérales. Peuvent s’y ajouter l’impôt sur le revenu, la contribution à la formation professionnelle, des taxes consulaires, la CFE et vos frais professionnels.
Pour savoir ce qu’il vous reste, ne vous arrêtez donc pas au pourcentage de cotisations. Déduisez aussi vos dépenses réelles et prévoyez les impôts et taxes qui concernent votre activité.
Quelles charges paie une micro-entreprise ?
La micro-entreprise est un régime simplifié, pas une exonération générale de charges.
| Charge | À quoi elle correspond | Quand la prévoir ? |
|---|---|---|
| Cotisations sociales | Financement de la protection sociale, de la retraite, de la CSG et de la CRDS | Sur le chiffre d’affaires déclaré |
| Contribution à la formation professionnelle, ou CFP | Participation au financement de la formation | En complément des cotisations, selon l’activité |
| Taxes consulaires | Contributions liées aux chambres consulaires | Pour certaines activités concernées |
| Impôt sur le revenu | Imposition des revenus de l’activité | Au barème ou par versement libératoire sous conditions |
| Cotisation foncière des entreprises, ou CFE | Impôt local lié notamment à la domiciliation | Après l’année de création, sauf exonération applicable |
| Frais professionnels | Achats, assurance, matériel ou déplacements, par exemple | Dès que vous engagez ces dépenses |
Une dépense professionnelle n’est pas une cotisation. Elle réduit pourtant l’argent disponible sur votre compte. C’est particulièrement important si vous achetez des marchandises ou utilisez du matériel coûteux.
Quel pourcentage de cotisations sociales en 2026 ?
Le calcul part du chiffre d’affaires encaissé, et non du bénéfice. Vous appliquez le taux correspondant à la nature de votre activité. Les taux ci-dessous concernent les cotisations sociales, hors CFP, taxes consulaires et impôt.
Simulateur officiel de revenus nets pour auto-entrepreneurs — Estimez votre revenu net après cotisations et impôts en intégrant l’Acre et le versement libératoire.
| Activité | Taux social en 2026 | Cotisations pour 1 000 € encaissés |
|---|---|---|
| Achat-revente de marchandises | 12,3 % | 123 € |
| Prestations de services commerciales ou artisanales, relevant des BIC | 21,2 % | 212 € |
| Autres prestations de services libérales, relevant des BNC | 25,6 % | 256 € |
| Professions libérales réglementées relevant de la Cipav | 23,2 % | 232 € |
Ces pourcentages correspondent aux taux ordinaires, sans réduction ACRE. Les BIC désignent les bénéfices industriels et commerciaux ; les BNC, les bénéfices non commerciaux. La catégorie de votre activité et votre régime de retraite déterminent le taux à appliquer.
Et si vous combinez vente et prestation ?
Séparez vos encaissements par activité dans votre suivi. Si vous vendez du matériel et facturez aussi une prestation distincte, le taux de vente s’applique à la part correspondante et celui des services à l’autre part. Le résultat est ensuite additionné.
Par exemple, pour 1 000 € de ventes et autant de prestations artisanales encaissés, les cotisations ordinaires représentent 123 € + 212 €, soit 335 €, hors autres contributions. Ce calcul suppose que les deux montants correspondent bien à des activités déclarées séparément.
Combien reste-t-il après les charges ?
Pour obtenir une estimation utile, partez de l’argent réellement encaissé, puis retirez les cotisations, les autres taxes, les frais et une provision pour l’impôt. Le résultat est un revenu disponible estimé, pas nécessairement votre revenu imposable.
Calcul pratique : chiffre d’affaires encaissé − cotisations sociales − CFP et taxes éventuelles − dépenses professionnelles − impôt estimé − CFE provisionnée.
Exemple : une prestation libérale à 2 000 €
Vous encaissez 2 000 € pour une activité BNC soumise au taux social ordinaire indiqué ci-dessus. Vos cotisations sociales s’élèvent à 512 €. Si vos frais professionnels atteignent 200 €, il reste :
2 000 € − 512 € − 200 € = 1 288 €.
Ce montant est calculé avant CFP, impôt sur le revenu et CFE éventuelle.
Pourquoi vos dépenses ne diminuent-elles pas les cotisations ?
En micro-entreprise, les cotisations sont calculées sur les recettes déclarées. Dans l’exemple, les frais ne réduisent pas la base de calcul. De même, au régime fiscal micro présenté ici, vos frais réels ne remplacent pas l’abattement forfaitaire.
Deux entrepreneurs qui encaissent le même chiffre d’affaires peuvent donc payer les mêmes cotisations, mais conserver des sommes très différentes si l’un a beaucoup plus de dépenses. Si vos achats ou investissements pèsent lourd, comparez le régime micro avec un régime permettant de prendre en compte les charges réelles.
Quand déclarer et payer à l’Urssaf ?
Vous déclarez votre chiffre d’affaires auprès de l’Urssaf, selon une périodicité mensuelle ou trimestrielle. La déclaration porte sur les sommes encaissées pendant la période, puis les cotisations correspondantes sont payées.
- Suivez les paiements reçus et classez-les par type d’activité si vous en exercez plusieurs.
- À chaque échéance, déclarez le chiffre d’affaires encaissé pour la période.
- Payez les cotisations et contributions calculées sur cette déclaration.
- Mettez à part une somme pour les frais et les impôts qui ne sont pas compris dans ce paiement.
La première déclaration intervient au minimum 90 jours après le début de l’activité. Ensuite, la déclaration mensuelle et le paiement interviennent à la fin du mois suivant celui des encaissements. En déclaration trimestrielle, les échéances tombent à la fin des mois d’avril, juillet, octobre et janvier pour le trimestre précédent. Une déclaration mensuelle donne un suivi plus régulier ; une déclaration trimestrielle réduit la fréquence des démarches, mais demande de garder la trésorerie nécessaire jusqu’au paiement.
Faut-il déclarer un chiffre d’affaires nul ?
Oui. Même sans encaissement, vous devez transmettre une déclaration indiquant un chiffre d’affaires nul. Dans le régime micro-social ordinaire, aucune cotisation sociale proportionnelle n’est alors due pour cette période.
Attention : cela ne signifie pas que toutes vos dépenses disparaissent. Un abonnement professionnel, une assurance ou une CFE éventuellement due peuvent continuer à peser sur votre trésorerie.
Impôt sur le revenu : barème ou versement libératoire ?
Le paiement des cotisations sociales ne règle pas automatiquement l’impôt sur le revenu. Deux modes d’imposition peuvent s’appliquer.
- Le barème de l’impôt : l’administration retient un revenu imposable calculé à partir du chiffre d’affaires après un abattement forfaitaire lié à l’activité. Ce revenu entre dans le calcul de l’impôt du foyer. Il ne correspond pas forcément à votre revenu disponible réel.
- Le versement libératoire : si vous remplissez les conditions et choisissez cette option, vous payez l’impôt correspondant à l’activité en appliquant un taux au chiffre d’affaires, en même temps que les cotisations. Ce paiement ne remplace pas les autres taxes ni les frais professionnels.
Pour les activités courantes, l’abattement fiscal est de 71 % pour la vente de marchandises, de 50 % pour les prestations de services relevant des BIC et de 34 % pour les BNC. Un abattement minimal s’applique. Ces pourcentages représentent les frais de manière forfaitaire : ils ne sont pas retirés des cotisations sociales.
Avec le versement libératoire, les taux sont respectivement de 1 %, 1,7 % et 2,2 % du chiffre d’affaires pour ces mêmes catégories. L’option dépend notamment du revenu fiscal de référence du foyer et doit être exercée dans les délais applicables. Vous devez aussi déclarer votre chiffre d’affaires dans votre déclaration annuelle de revenus.
Le choix dépend notamment des revenus de votre foyer. Comparez l’impôt estimé dans les deux cas : un paiement proportionnel au chiffre d’affaires n’est pas automatiquement le plus avantageux, notamment si votre foyer paie peu ou pas d’impôt au barème.
CFP, taxes consulaires et CFE : les montants à ne pas oublier
La formation et les taxes consulaires
La contribution à la formation professionnelle s’ajoute aux cotisations sociales. Son calcul dépend de votre activité. Son taux est généralement de 0,1 % du chiffre d’affaires pour une activité commerciale, de 0,3 % pour une activité artisanale et de 0,2 % pour une activité libérale. Certaines activités donnent aussi lieu à une taxe pour frais de chambre consulaire, dont le taux dépend de l’activité. Ces contributions sont distinctes de l’impôt sur le revenu : intégrer leur montant dans votre provision évite de confondre taux social et total réellement payé.
La CFE dès la création ?
La micro-entreprise est exonérée de CFE pendant son année de création. Pour les années suivantes, la cotisation dépend notamment de la commune de domiciliation et de la situation de l’entreprise ; des exonérations peuvent s’appliquer. Elle ne se calcule donc pas simplement en ajoutant un pourcentage unique au taux social, et il faut la prévoir séparément dans votre budget.
La CFE fait l’objet d’un avis et d’un paiement distincts des déclarations Urssaf. Un simulateur de revenu peut donner une première estimation, mais celui de l’Urssaf ne comprend pas la CFE. Son résultat doit donc être diminué de cette taxe si elle est due.
ACRE et cotisations minimales : qu’est-ce qui change ?
L’ACRE réduit temporairement les cotisations
L’aide à la création ou à la reprise d’entreprise, ou ACRE, permet sous conditions de payer des cotisations sociales réduites pendant une période limitée. Elle nécessite une demande : son effet ne doit pas être intégré d’office dans votre budget.
Depuis le 1er juillet 2026, le taux minoré représente 75 % du taux habituel, au lieu de 50 % auparavant. Pour mesurer l’effet sur votre trésorerie, comparez le taux réduit applicable à votre situation avec le taux ordinaire, puis prévoyez le retour à ce dernier à la fin de l’aide.
L’option pour des cotisations minimales
Un chiffre d’affaires faible ou nul entraîne peu ou pas de cotisations ordinaires, mais aussi des droits sociaux qui peuvent être limités. Il existe une option pour des cotisations minimales. Elle ne consiste pas simplement à ajouter une petite somme au calcul habituel : elle entraîne un passage au régime des travailleurs indépendants classiques pour les cotisations, calculées sur le revenu professionnel, d’abord à titre provisionnel puis régularisées.
Le bon critère de choix est donc double : la trésorerie disponible pour payer ces cotisations et l’intérêt des droits sociaux recherchés.
Comment estimer vos charges avant de vous lancer ?
Construisez deux budgets : un mois avec le chiffre d’affaires espéré et un mois sans encaissement. Dans le premier, appliquez le taux social de votre activité et retirez vos frais variables. Dans le second, conservez les dépenses fixes qui continuent à courir. Ajoutez ensuite une réserve pour l’impôt et la CFE.
Vous pouvez utiliser le simulateur de l’Urssaf pour obtenir une estimation indicative à partir de votre activité et de vos recettes. Complétez le résultat avec vos dépenses professionnelles réelles et la CFE, qui n’y est pas intégrée. Si vous exercez plusieurs activités, distinguez leurs recettes pour appliquer les bons taux.
Enfin, ne confondez pas les seuils du régime micro avec ceux de la TVA. Vous pouvez devoir traiter la TVA tout en restant en micro-entreprise : elle doit alors être suivie séparément de l’argent que vous considérez comme disponible.
- Micro-entreprise : quelles charges payer en 2026 et combien reste-t-il ? - 19 novembre 2026
- Road trip en Bretagne : itinéraires de 3 à 12 jours, van ou voiture - 18 novembre 2026
- Fermer sa micro-entreprise : démarches, délais et dernières déclarations - 17 novembre 2026
Articles qui pourraient vous intéresser :
 Banque postale e-carte bleue : fonctionnement, activation et limites à connaître
 Compte-titres personne morale : comment transformer votre trésorerie dormante en levier de croissance ?
 Prêt Adie sans garant : microcrédit express jusqu’à 1 000 € ou prêt option avec garant
 Compte bancaire pour micro-entreprise : le compte dédié suffit, sauf si vos flux exigent plus de services