Créer une entreprise sans apport : statuts, coûts et financements
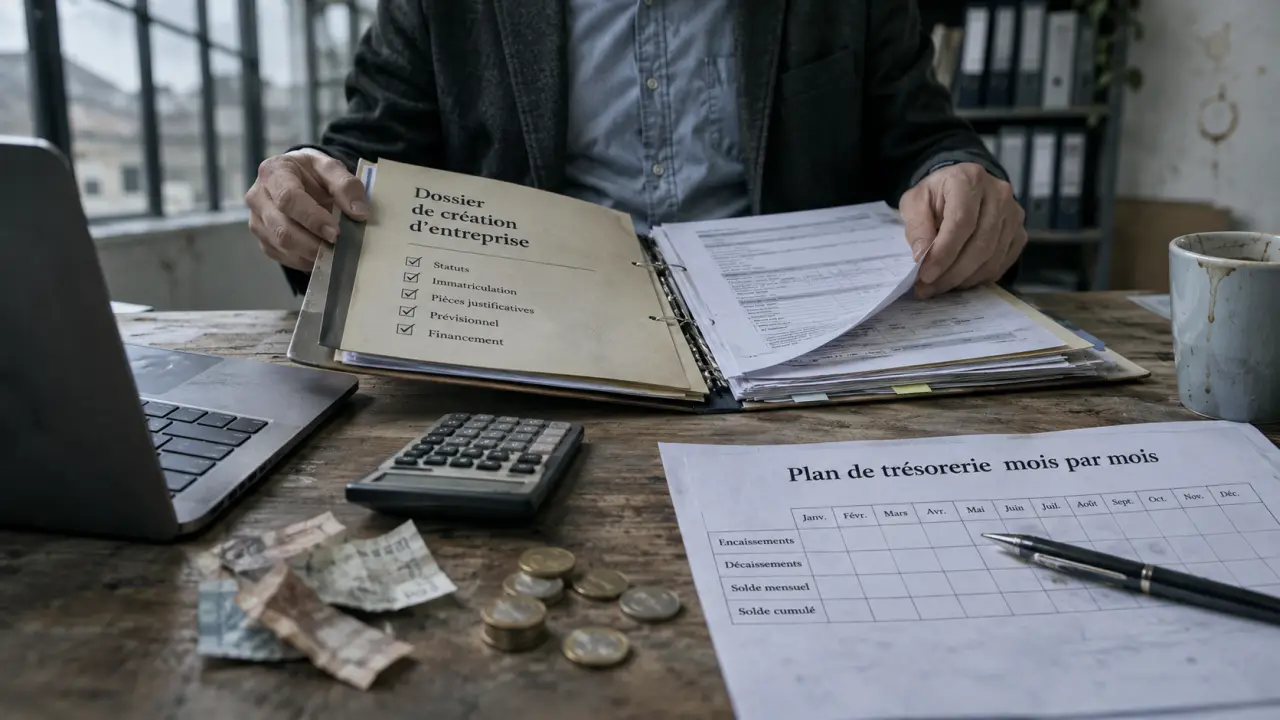
Oui, vous pouvez créer une entreprise sans apport personnel. En entreprise individuelle, aucun capital social n’est exigé. Si vous créez une société comme une SASU ou une EURL, un capital de 1 € suffit légalement. Mais cela ne veut pas dire que le lancement sera gratuit : matériel, assurance, formalités et trésorerie peuvent nécessiter un financement.
Sans apport personnel, sans capital : quelle différence ?
L’apport personnel désigne les ressources que vous engagez vous-même dans votre projet. Il peut s’agir d’argent ou de biens que vous possédez déjà. Une personne sans épargne peut ainsi disposer d’un ordinateur utile à son activité, sans pour autant avoir de trésorerie à investir.
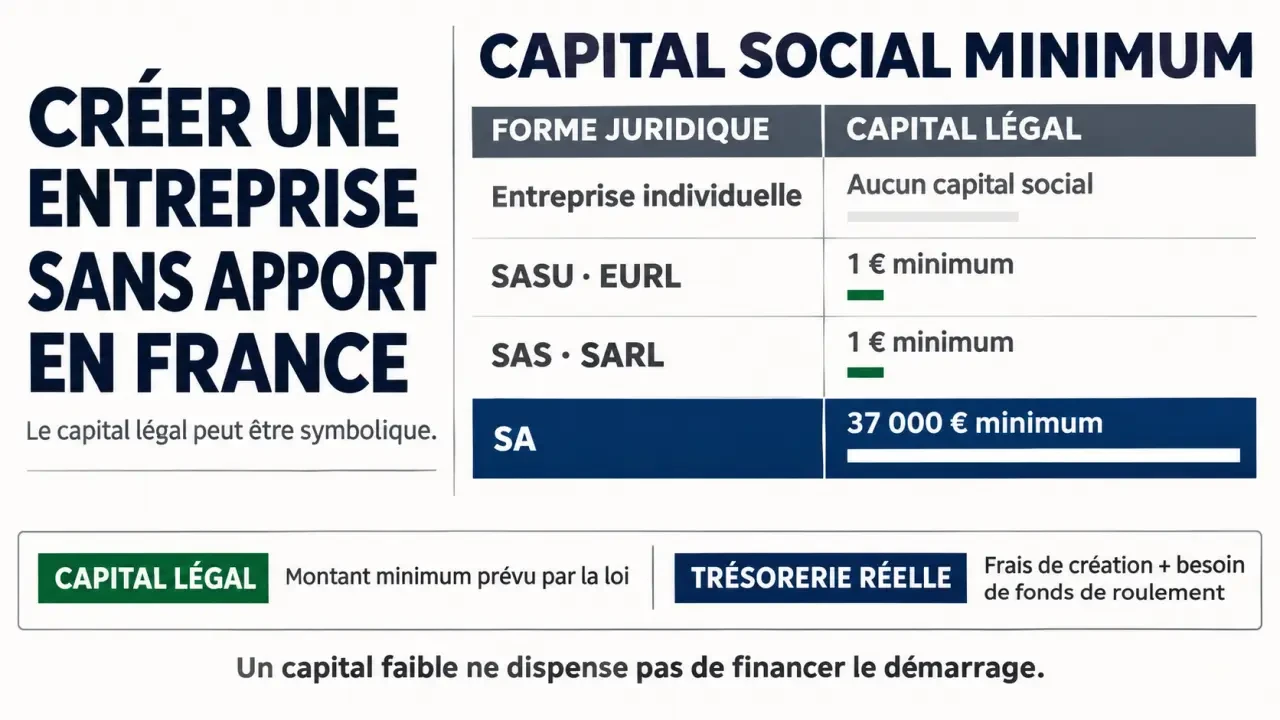
Le capital social concerne les sociétés. Il correspond aux apports effectués par les associés lors de la constitution, puis éventuellement au cours de la vie de la société. En échange, les associés reçoivent des parts sociales ou des actions. L’entreprise individuelle, elle, n’a ni associé ni capital social.
Un apport au capital peut prendre deux formes principales :
- En numéraire : vous apportez une somme d’argent à la société.
- En nature : vous apportez un bien, par exemple du matériel. Il faut lui attribuer une valeur et un commissaire aux apports intervient dans certaines situations.
Créer une société au capital symbolique suppose donc bien un apport au capital, même minime. À l’inverse, une entreprise individuelle peut démarrer sans capital, mais elle aura tout de même besoin de ressources pour payer ses dépenses.
Quels statuts choisir pour créer une entreprise sans apport ?
| Forme | Capital à prévoir | Repère pour choisir |
|---|---|---|
| Entreprise individuelle, y compris micro-entreprise | Aucun capital social | Pour démarrer seul, avec une structure simple. |
| SASU ou EURL | 1 € minimum | Pour créer seul une société distincte de sa personne. |
| SAS ou SARL | 1 € minimum | Pour créer une société à plusieurs. |
| SNC | Pas de minimum légal | Possible à plusieurs, mais les associés sont indéfiniment et solidairement responsables des dettes sociales. |
| SA | 37 000 € minimum | Ce statut ne permet pas de démarrer avec un capital symbolique. |
La micro-entreprise n’est pas une société : c’est un régime simplifié de l’entreprise individuelle. Elle peut convenir à une activité de service qui demande peu de matériel et peu de frais au départ. En revanche, ses règles fiscales et sociales ne conviennent pas forcément à un projet qui supporte beaucoup de dépenses.
La SASU et l’EURL permettent de créer seul une société. Leur fonctionnement et la protection sociale du dirigeant diffèrent. Pour choisir, regardez aussi votre rémunération envisagée, vos charges et la possibilité d’accueillir un associé plus tard.
Enfin, le capital minimal est un seuil légal, pas un budget conseillé. Une société qui doit acheter du stock, payer un local ou attendre ses premiers règlements aura besoin d’autres ressources dès le départ.
Quels frais prévoir même sans apport ?
Ne confondez pas absence de capital à constituer et absence de dépenses. Certaines sommes sont liées à la création de la structure ; d’autres dépendent de votre activité.
- Formalités : la création d’une société entraîne notamment des frais d’immatriculation et de publication d’une annonce légale. Des frais peuvent aussi s’ajouter si vous faites rédiger vos statuts.
- Banque : une société doit déposer son capital lors de sa constitution. Un compte ou un service de paiement peut ensuite générer des frais. En entreprise individuelle, les obligations bancaires ne sont pas identiques à celles d’une société.
- Assurance : certaines activités imposent une assurance professionnelle. Même lorsqu’elle n’est pas obligatoire, elle peut protéger contre les dommages causés à un client.
- Matériel et fonctionnement : ordinateur, outils, véhicule, logiciel, téléphone, local ou stock peuvent représenter les dépenses principales.
- Formation et protection : une formation, le dépôt d’une marque ou d’un brevet peuvent être utiles, sans être des passages obligés pour chaque création.
À titre d’ordre de grandeur, les formalités de création d’une société représentent généralement plusieurs dizaines à quelques centaines d’euros, hors accompagnement et dépenses propres à l’activité. La rédaction des statuts par un professionnel peut ajouter plusieurs centaines d’euros. En entreprise individuelle, les frais de formalités peuvent être faibles ou nuls selon l’activité. Ces montants varient notamment selon la forme choisie et les démarches nécessaires.
Pour limiter la mise de départ, utilisez d’abord le matériel dont vous disposez, comparez achat et location, et évitez de constituer un stock avant d’avoir testé la demande. Attention toutefois à ne pas sacrifier une assurance nécessaire ou un équipement indispensable à la sécurité.
Quels sont les risques et inconvénients d’une création sans apport ?
Démarrer sans apport est possible, mais cela expose à plusieurs fragilités :
- Aucune réserve de trésorerie : un client qui paie en retard, une panne de matériel ou une dépense imprévue peuvent bloquer l’activité dès les premiers mois.
- Endettement dès le départ : si tout est financé par un crédit ou un prêt, vous devez rembourser avant que l’activité soit rodée.
- Crédibilité plus faible : un capital symbolique rassure moins les banques et les fournisseurs, qui peuvent demander un paiement à l’avance ou des garanties.
- Capitaux propres rapidement négatifs : dans une société au capital symbolique, les premières pertes peuvent suffire à les rendre négatifs, ce que les partenaires financiers interprètent comme un signe de fragilité.
- Responsabilité personnelle par la caution : dans les sociétés à responsabilité limitée, les associés répondent en principe des dettes à hauteur de leurs apports, mais une caution donnée à une banque ou à un bailleur engage vos biens personnels. En SNC, leur responsabilité est plus étendue.
- Rémunération incertaine : si les ventes ne couvrent pas encore les charges, un financement peut permettre de rémunérer le dirigeant. Il faut toutefois prévoir cette dépense dans le plan de trésorerie et disposer de ressources suffisantes.
Calculez votre besoin réel avant de choisir le financement
Un budget de lancement doit couvrir les dépenses initiales et la période pendant laquelle vous payez des charges sans encaisser assez de ventes. C’est là qu’intervient le besoin en fonds de roulement : par exemple, vous achetez des marchandises aujourd’hui, mais votre client vous règle plus tard.
Pour obtenir un premier montant, additionnez :
- Les frais de création et les achats nécessaires avant la première vente.
- Les dépenses à payer pendant les premiers mois : assurance, abonnement, loyer ou transport.
- Le décalage entre les paiements aux fournisseurs et les encaissements clients.
- Une marge pour les imprévus.
Déduisez ensuite les ressources déjà disponibles pour l’entreprise, puis les financements que vous pouvez réellement obtenir. Établissez ce calcul mois par mois : un total annuel positif peut masquer un manque de liquidités au deuxième mois.
Exemple : une personne lance une activité de prestation avec un ordinateur qu’elle possède déjà. Elle prévoit 300 € de dépenses de démarrage, puis 100 € de charges par mois. Si elle ne prévoit aucun encaissement pendant trois mois, il lui faut au moins 600 € pour couvrir ces postes, avant même de compter les imprévus et sa rémunération. Sans épargne, elle doit réduire ces coûts ou trouver une ressource extérieure.
Peut-on obtenir un crédit professionnel sans apport ?
Oui, mais l’absence d’apport rend souvent la discussion plus difficile. La banque peut y voir un manque de réserve pour absorber un retard de vente ou une dépense imprévue. Elle peut refuser le prêt, en limiter le montant ou demander des garanties. Un apport personnel ne garantit pas non plus l’accord de la banque.
Pour défendre votre demande, préparez un dossier qui montre concrètement comment l’entreprise remboursera le crédit :
- Une présentation claire de l’offre, des clients visés et des prix.
- Des éléments de demande : entretiens, devis acceptés, commandes ou premiers clients.
- Un budget de démarrage et un plan de trésorerie mensuel.
- Les devis des investissements à financer et les dépenses que vous avez déjà réduites.
- Votre expérience, les ressources que vous apportez autrement qu’en argent et une solution si les ventes démarrent moins vite que prévu.
Soyez prudent si une garantie personnelle est demandée : elle peut engager vos biens personnels si l’entreprise ne rembourse pas. Son existence change le risque que vous prenez, même lorsque vous créez une société.
Quelles solutions pour financer un projet sans épargne ?
Le microcrédit et les prêts d’honneur
Le microcrédit professionnel peut aider à financer un petit projet lorsque l’accès au crédit bancaire classique est difficile. Le prêt d’honneur est accordé à la personne qui porte le projet, généralement sans intérêts ; il peut renforcer le financement présenté à une banque. Ces solutions supposent un dossier et un remboursement : elles ne remplacent pas l’étude du budget.
Les aides liées à votre situation
Si vous êtes demandeur d’emploi, certaines solutions peuvent prendre la forme d’un maintien d’allocations ou d’un versement en capital d’une partie des droits restants.
Les clients, les proches et le financement participatif
Un acompte client peut financer une partie d’une prestation avant sa réalisation. Il faut toutefois être capable d’exécuter la commande avec l’argent reçu. Une campagne de financement participatif permet aussi de tester l’intérêt du public, mais demande du temps de préparation et ne garantit pas les sommes espérées.
Un proche peut prêter de l’argent ou entrer au capital d’une société. Dans les deux cas, mettez les conditions par écrit : montant, remboursement éventuel, rôle de chacun et conséquences si le projet s’arrête.
Le crédit-bail et la location
Pour un véhicule ou du matériel, la location ou le crédit-bail peuvent éviter un achat immédiat. En contrepartie, ils ajoutent des paiements réguliers. Comparez le coût total et les conditions de sortie, pas seulement la première mensualité.
Cas pratiques : quels profils créent sans apport ?
Une activité de service ou numérique peut demander moins de dépenses initiales qu’un commerce avec local et stock. Elle n’est pas pour autant sans risque : il faut trouver des clients et financer le temps consacré à la prospection.
- Demandeur d’emploi : il peut s’appuyer sur les aides liées à ses droits et choisir une activité peu coûteuse. Il doit surtout calculer combien de mois il peut tenir sans revenu tiré de l’entreprise.
- Jeune sans épargne ni patrimoine : il aura du mal à offrir des garanties à une banque. Le microcrédit, le prêt d’honneur, l’acompte client et la location de matériel sont des pistes plus accessibles.
- Salarié en reconversion ou qui crée en complément : son salaire peut couvrir ses dépenses personnelles et les premiers frais, et la micro-entreprise permet de tester l’activité sans structure lourde. Il doit vérifier que son contrat de travail l’autorise, notamment au regard d’une éventuelle clause d’exclusivité ou de l’obligation de loyauté.
- Vendeur de produits : le stock et les délais de paiement pèsent sur la trésorerie. La précommande, la location ou l’achat par petites quantités limitent la mise de départ.
Avant d’engager des frais, présentez votre idée à 20 à 50 personnes proches de votre clientèle cible. Demandez-leur quel problème elles rencontrent, comment elles le résolvent et ce qu’elles seraient prêtes à payer. Un formulaire gratuit peut aider, mais une commande ou un devis accepté constitue un signal plus concret qu’une simple intention.
Les questions fréquentes avant de se lancer
Peut-on créer une société avec 0 € ?
Pour les formes courantes comme la SASU ou l’EURL, un capital minimal est exigé. Si vous ne souhaitez pas constituer de capital social, l’entreprise individuelle est une autre voie. Dans les deux cas, les dépenses de l’activité restent à financer.
Un apport en nature permet-il de se passer d’argent ?
Il peut réduire les achats à effectuer : apporter un matériel déjà possédé évite, par exemple, de l’acheter à nouveau. Il ne paie pas les factures en espèces ou par virement. Il faut donc prévoir assez de trésorerie pour les dépenses courantes.
- Créer une entreprise sans apport : statuts, coûts et financements - 21 novembre 2026
- Road trip en Italie du Sud : itinéraires de 7 à 15 jours - 20 novembre 2026
- Micro-entreprise : quelles charges payer en 2026 et combien reste-t-il ? - 19 novembre 2026
Articles qui pourraient vous intéresser :
 Voyage CSE : comment transformer votre budget ASC en levier de cohésion et de performance ?
 Top marketplace en France : 15 % de commission et 3 critères pour choisir le bon canal
 Classement du transport routier en France : les 10 leaders par chiffre d’affaires et flotte
 Cumuler RSA et micro-entreprise : 3 règles pour sécuriser vos revenus et vos droits