Facture de micro-entreprise : les mentions obligatoires et l’archivage pendant 10 ans
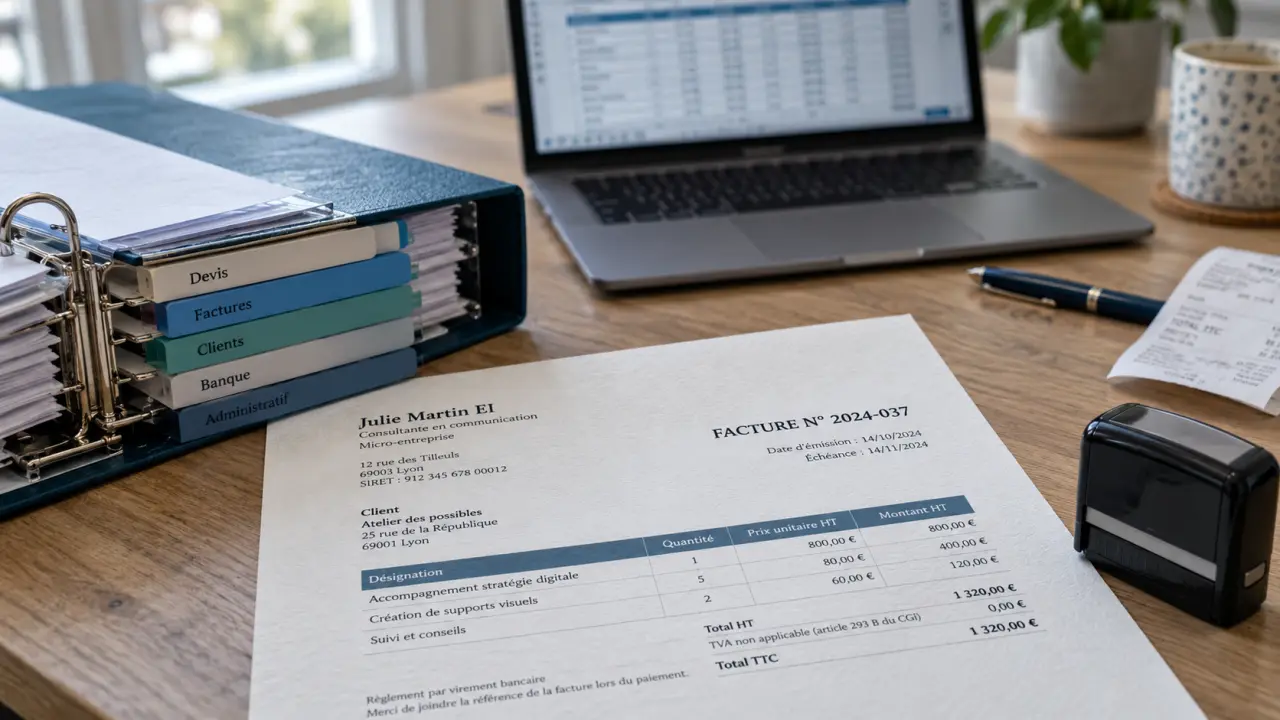
Une facture de micro-entreprise prouve la vente ou la prestation réalisée, identifie les parties et permet de suivre les recettes. Elle doit être établie à chaque vente ou prestation, porter un numéro unique et présenter des informations précises sur l’entrepreneur, le client, le prix et la TVA.
Partir d’une structure de facture fiable
Le plus simple consiste à créer un modèle unique, puis à le compléter pour chaque mission ou commande. Une facture claire sépare l’identité de l’émetteur, les coordonnées du client, le détail de la prestation et les informations de règlement. Un tableur peut suffire au démarrage, à condition de protéger la numérotation et de conserver chaque version émise.
Quiz : réussir ses factures de micro-entreprise
Testez vos connaissances sur les mentions, la numérotation, la TVA et la conservation des factures.
Question 1
Corrections
Identifier correctement votre micro-entreprise
Votre nom doit être précédé ou suivi de la mention « Entrepreneur individuel » ou « EI ». Ajoutez votre nom commercial si vous en utilisez un, votre adresse professionnelle, vos coordonnées et votre numéro Siret. Ces éléments permettent au client et à l’administration de rattacher clairement la facture à votre activité.
Selon votre activité, des informations complémentaires s’ajoutent. Le commerçant indique son numéro RCS et la ville du greffe. L’artisan indique son numéro RM et le département d’immatriculation. Le seul Siret ne remplace pas ces mentions, qui répondent à des obligations distinctes.
Décrire précisément ce qui est facturé
Chaque ligne doit permettre de comprendre ce que le client achète. Indiquez la désignation du produit ou de la prestation, la quantité, le prix unitaire et le montant correspondant. Pour un service, utilisez une formulation concrète, comme « création de trois visuels pour réseaux sociaux » ou « intervention de plomberie du 12 juin », plutôt qu’un vague « prestation ».
| Zone de la facture | Informations à faire figurer |
|---|---|
| En-tête | Date d’émission, numéro de facture unique, identité et coordonnées de l’entrepreneur |
| Client | Nom ou raison sociale, adresse et coordonnées utiles à son identification |
| Détail | Produits ou prestations, quantités, prix unitaires et total |
| Règlement | Date ou délai de paiement, mode de règlement et montants à payer |
| Fiscalité | TVA applicable ou mention de franchise en base de TVA |
Les mentions obligatoires à vérifier avant l’envoi
Une facture conforme rassemble des informations commerciales, comptables et fiscales. Cette vérification prend quelques minutes. Elle évite toutefois de devoir réémettre un document incomplet ou de répondre à une demande de correction.
Les nouvelles mentions obligatoires sur les factures en 2024 — Découvrez les quatre mentions à ajouter sur vos factures d’auto-entrepreneur depuis juillet 2024, ainsi que les règles liées à la TVA et à leur conservation.
- La date d’émission de la facture ;
- Un numéro unique attribué dans une suite chronologique continue ;
- Votre identité avec la mention « Entrepreneur individuel » ou « EI », votre adresse, vos coordonnées et votre Siret ;
- Le cas échéant, le RCS avec la ville du greffe, ou le RM avec le département d’immatriculation ;
- L’identité et l’adresse du client ;
- La date de la vente ou de l’exécution de la prestation lorsqu’elle diffère de la date d’émission ;
- La désignation détaillée, la quantité et le prix unitaire des produits ou services ;
- Le total à régler, les conditions de paiement et le mode de règlement ;
- Le traitement de la TVA correspondant à votre situation.
La numérotation des factures demande une attention particulière. Elle doit suivre une logique cohérente, par exemple une séquence annuelle ou continue, sans doublon ni suppression arbitraire. Évitez de renuméroter une facture déjà envoyée. Si vous découvrez une erreur après son émission, conservez la trace de la correction au lieu de faire disparaître le document initial.
Cette suite de numéros facilite aussi le suivi administratif. Dès qu’une facture est attribuée, vous pouvez vérifier qu’une prestation a bien été facturée, qu’un paiement est attendu, puis qu’une recette devra être inscrite une fois encaissée. Le rapprochement entre le devis accepté, la facture, le règlement et le livre des recettes réduit les oublis.
TVA : choisir la bonne formulation sur la facture
De nombreux micro-entrepreneurs relèvent de la franchise en base de TVA. Dans ce cas, ils ne facturent pas de TVA à leurs clients. La facture doit faire apparaître la mention adaptée à cette situation : « TVA non applicable, art. 293 B du CGI ». Les montants facturés correspondent alors au total à payer, sans ligne de TVA collectée.
Ne pas confondre montant facturé et chiffre d’affaires encaissé
Une facture émise ne signifie pas nécessairement que la recette a été encaissée. Le suivi du paiement reste donc nécessaire, notamment lorsque la déclaration de chiffre d’affaires intervient chaque mois ou chaque trimestre. Notez la date d’encaissement et le moyen de paiement, puis conservez le justificatif associé. Vous pourrez ainsi rapprocher vos factures, votre compte bancaire et vos déclarations.
Faire évoluer le modèle si votre régime change
Si votre situation au regard de la TVA évolue, votre modèle de facture doit évoluer lui aussi. Ne réutilisez pas automatiquement un ancien fichier. Vérifiez les taux, les montants et les mentions fiscales avant l’envoi. La facture doit correspondre à votre situation au moment où elle est établie, et non à celle de vos premiers mois d’activité.
Après l’émission : classer, suivre et justifier
Envoyez la facture dans un format lisible et conservez un exemplaire identique à celui transmis au client. Classez-la par date ou par numéro, avec les éléments qui prouvent le règlement, comme un virement, un chèque, des espèces ou tout autre justificatif. Les factures et pièces justificatives doivent être conservées pendant 10 ans.
Les recettes encaissées doivent être inscrites chronologiquement dans le livre des recettes. Pour les activités concernées, un registre des achats complète ce suivi. Cette organisation rend le chiffre d’affaires plus lisible et limite les écarts lors de la déclaration auprès de l’Urssaf.
La facture et son justificatif de paiement doivent rester facilement accessibles. Un classement régulier permet de retrouver rapidement une pièce, de vérifier une recette encaissée et de répondre à une demande de contrôle sans rechercher les documents dans plusieurs dossiers.
Éviter les erreurs qui fragilisent votre facturation
Les oublis les plus fréquents sont simples : absence de mention EI, Siret incomplet, numéro de facture en double, description trop vague, coordonnées client insuffisantes ou mention de TVA inadaptée. Une facture non conforme peut compliquer le paiement, la comptabilité du client et un éventuel contrôle. Une vérification avant l’envoi permet de repérer ces erreurs.
Prévoir les acomptes, avoirs et impayés
Lorsqu’un client verse une somme avant la réalisation complète d’une mission, distinguez clairement l’acompte de la facture finale. En cas d’erreur ou d’annulation, ne modifiez pas discrètement une facture déjà émise. Établissez un document rectificatif ou un avoir qui conserve le lien avec la facture d’origine. Pour les paiements en retard, indiquez les conditions de règlement sur la facture afin de limiter les ambiguïtés.
Conservez les documents liés à ces opérations avec la facture concernée. Vous garderez ainsi la trace du montant initial, de la correction effectuée et, le cas échéant, de la somme réellement réglée. Cette continuité facilite le suivi des recettes et la mise à jour du livre des recettes.
Anticiper la facturation électronique
La facturation électronique doit être intégrée progressivement à votre organisation. Le calendrier indiqué prévoit la capacité à recevoir des factures électroniques à partir du 1er septembre 2026, puis l’émission électronique à partir du 1er septembre 2027. Conserver des données propres dès maintenant, avec un client identifié, un numéro unique, des dates exactes et des lignes détaillées, facilitera cette transition.
Votre modèle doit donc rester structuré et régulièrement vérifié. Une facture complète, correctement numérotée et archivée pendant 10 ans offre une base fiable pour suivre les encaissements, préparer les déclarations et adapter progressivement vos pratiques aux nouvelles obligations.
- Facture de micro-entreprise : les mentions obligatoires et l’archivage pendant 10 ans - 21 octobre 2026
- qonto micro entreprise - 20 octobre 2026
- Assurance voyage Revolut : vérifiez votre éligibilité avant de compter sur vos frais médicaux - 19 octobre 2026
Articles qui pourraient vous intéresser :
 Investir en partant de zéro : 4 enveloppes fiscales et 50 € par mois pour bâtir votre patrimoine
 Charges d’une entreprise individuelle : anticiper les cotisations, le calendrier et la régularisation
 Prime d’activité pour auto-entrepreneur : conditions, calcul et démarches
 Subvention vélo électrique en Île-de-France : 400 € pour un VAE, dans la limite de 50 %