Abattement micro-entreprise : les taux, le minimum de 305 € et le calcul du revenu imposable
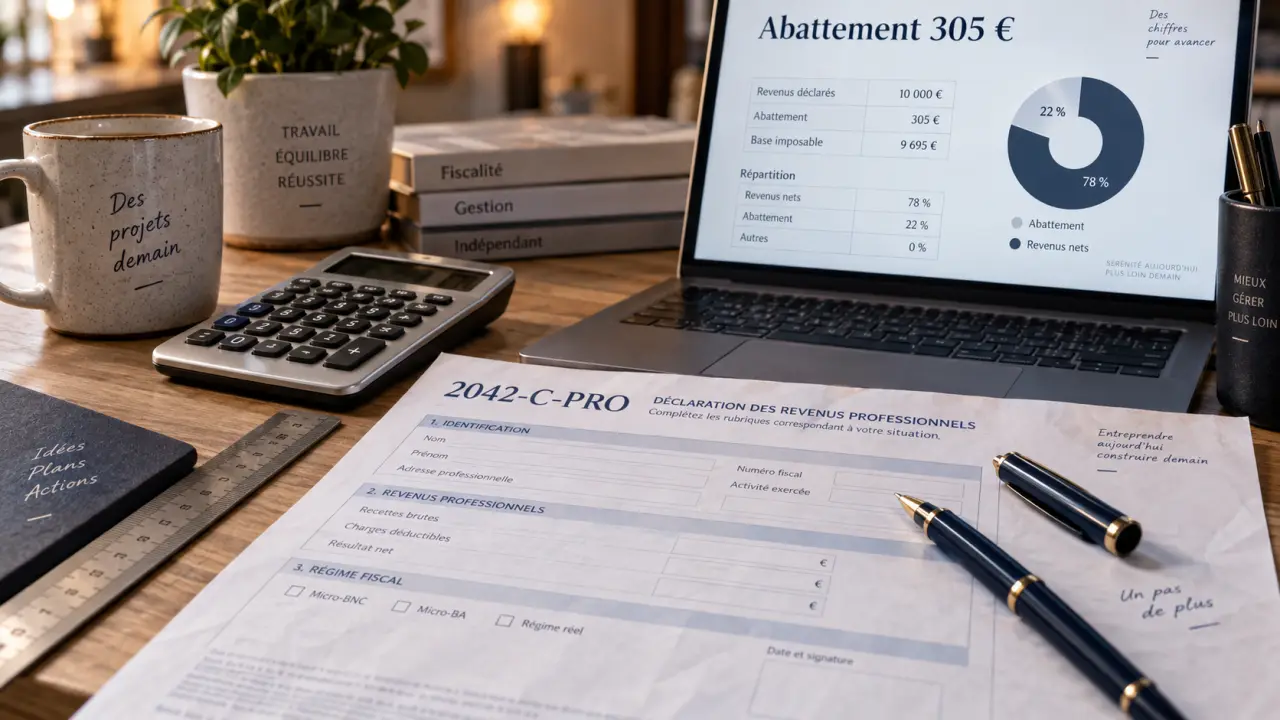
L’abattement en micro-entreprise sert à déterminer la part de votre chiffre d’affaires ou de vos recettes soumise à l’impôt sur le revenu. L’administration applique un pourcentage correspondant à une estimation de vos charges professionnelles, puis impose le montant restant. Pour obtenir le bon résultat, vous devez identifier votre catégorie d’activité, distinguer impôt et cotisations sociales et connaître la règle du minimum de 305 €.
Le principe : des charges estimées, pas vos dépenses réelles
Dans le régime micro-fiscal, vous déclarez votre chiffre d’affaires hors taxes ou vos recettes encaissées. L’administration fiscale applique ensuite un abattement forfaitaire pour charges. Ce pourcentage est censé couvrir vos dépenses professionnelles, comme les achats, le loyer, le matériel, les logiciels, les déplacements, les assurances ou la sous-traitance.
Calcul de l’abattement et du revenu imposable
Estimez l’abattement fiscal applicable à votre chiffre d’affaires ou à vos recettes encaissées.
Résultats estimatifs
Formule : revenu imposable = chiffre d’affaires ou recettes − abattement. Le minimum légal de 305 € est appliqué lorsque l’abattement proportionnel lui est inférieur. Le revenu imposable ne peut pas être inférieur à 0 €.
Taux et règle vérifiables
| Catégorie | Abattement | Part théorique imposable |
|---|---|---|
| Vente et fourniture de logement | 71 % | 29 % |
| Prestations de services commerciales ou artisanales BIC | 50 % | 50 % |
| Activités libérales BNC | 34 % | 66 % |
| Location de meublés de tourisme concernée | 30 % | 70 % |
Attention : ce calcul concerne uniquement l’abattement fiscal et l’estimation du revenu imposable. Il ne calcule ni les cotisations sociales ni le versement libératoire de l’impôt.
Le revenu imposable se calcule ainsi : chiffre d’affaires ou recettes moins abattement forfaitaire. Si vous n’avez pas choisi le versement libératoire, ce revenu s’ajoute aux autres revenus de votre foyer et entre dans le calcul selon le barème progressif de l’impôt sur le revenu.
Cette simplicité implique une limite : vous ne pouvez pas déduire vos frais au montant exact. Que vos dépenses soient faibles ou élevées, le taux reste identique pour une même catégorie fiscale. L’abattement n’est pas une somme versée sur votre compte. Il réduit la base retenue pour l’impôt.
Quel taux d’abattement correspond à votre activité ?
Le taux dépend de la nature fiscale de l’activité, et non du seul intitulé commercial figurant sur vos factures. Une activité de conseil relève généralement des bénéfices non commerciaux (BNC), tandis qu’une réparation ou une prestation artisanale peut relever des bénéfices industriels et commerciaux (BIC).
Déclarer les revenus de sa micro-entreprise — Consultez les règles fiscales officielles et les modalités pour déclarer les revenus de votre activité d’auto-entrepreneur.
| Nature de l’activité | Catégorie habituelle | Abattement | Part restant imposable |
|---|---|---|---|
| Vente de marchandises et fourniture de logement | Micro-BIC | 71 % | 29 % du chiffre d’affaires |
| Prestations de services commerciales ou artisanales | Micro-BIC | 50 % | 50 % du chiffre d’affaires |
| Activités libérales et prestations de services BNC | Micro-BNC | 34 % | 66 % des recettes |
| Location de meublés de tourisme concernée par ce régime | Micro-BIC | 30 % | 70 % du chiffre d’affaires |
Pourquoi la qualification BIC ou BNC mérite une vérification
Deux professionnels qui vendent des services peuvent relever de taux différents. Un artisan qui réalise une prestation de réparation se situe généralement en micro-BIC et bénéficie d’un abattement de 50 %. Un consultant indépendant, un formateur ou un graphiste exerçant une activité libérale relève généralement des BNC, avec un abattement de 34 %.
En cas de doute, vérifiez la catégorie déclarée lors de la création de votre activité. Vous pouvez aussi consulter les informations de Service-Public ou de impots.gouv.fr. Cette vérification évite d’appliquer un taux inadapté à vos recettes.
Calculer votre revenu imposable en trois étapes
Commencez par les encaissements de l’année, puis appliquez le taux correspondant à votre activité. Ne retranchez pas vos factures d’achat, vos cotisations sociales ou votre TVA avant ce calcul. L’abattement s’applique au chiffre d’affaires ou aux recettes à déclarer selon votre situation.
- Identifiez votre catégorie : vente, service BIC, activité libérale BNC ou location concernée.
- Multipliez le chiffre d’affaires par le taux d’abattement.
- Soustrayez le montant obtenu du chiffre d’affaires pour déterminer le revenu imposable.
Pour une activité de vente, avec 70 000 € de chiffre d’affaires et un abattement de 71 %, l’abattement atteint 49 700 €. Le revenu imposable est donc de 20 300 €. Pour une prestation de services BIC représentant 40 000 €, l’abattement de 50 % s’élève à 20 000 €, soit un revenu imposable de 20 000 €.
Pour une activité libérale ayant encaissé 60 000 €, l’abattement de 34 % représente 20 400 €. Les recettes imposables s’élèvent alors à 39 600 €. À recettes identiques, la base imposable varie donc selon la catégorie fiscale de l’activité.
Le minimum de 305 € protège les très faibles recettes
L’abattement ne peut pas être inférieur à 305 €. Avec 400 € de chiffre d’affaires relevant d’un taux de 34 %, le calcul proportionnel donnerait 136 €. Le minimum de 305 € s’applique donc, et le revenu imposable est de 95 €. Cette règle est appliquée automatiquement lors du traitement de la déclaration.
Activité mixte, création et seuils : les points à ne pas traiter en bloc
Une micro-entreprise peut exercer plusieurs activités. Chaque fraction du chiffre d’affaires doit alors recevoir son propre taux. Avec 50 000 € de ventes et 10 000 € de cours, l’abattement atteint 35 500 € sur les ventes, puis 3 400 € sur les cours relevant des BNC. L’abattement global est de 38 900 €, pour un revenu imposable de 21 100 €.
Le chiffre d’affaires total sert à surveiller les plafonds, mais il ne doit pas être soumis à un seul taux pour le calcul fiscal. Séparez les recettes dès la facturation, avec des libellés cohérents et un suivi distinct. Cette organisation évite de reconstituer les catégories au moment de la déclaration et permet de suivre séparément chaque activité.
Création en cours d’année et dépassement de plafond
Lors d’une création en cours d’année, les seuils du régime micro-fiscal sont ajustés au prorata temporis, sur 365 jours. Un plafond annuel de 203 100 € devient ainsi 186 407 € pour une activité créée le 31 janvier, soit 335 jours d’existence. Un dépassement ponctuel ne provoque pas nécessairement une sortie immédiate : la règle mentionnée est celle d’un dépassement pendant deux années consécutives.
Les plafonds ne doivent pas être confondus avec les taux d’abattement. Pour les activités commerciales et l’hébergement, le seuil mentionné est de 203 100 €. Pour les prestations de services BIC et les activités libérales BNC, il est de 83 600 €. Les locations de meublés de tourisme non classés relèvent d’un seuil de 15 000 €. La TVA obéit à ses propres règles : le régime micro ne signifie pas automatiquement une exonération de TVA.
Abattement, versement libératoire ou régime réel : faire le bon arbitrage
Sans option particulière, l’abattement détermine votre revenu imposable, qui est ensuite soumis au barème progressif. Le versement libératoire fonctionne différemment. Sous conditions, l’impôt est payé en même temps que les cotisations sociales, selon un pourcentage du chiffre d’affaires. Les taux sont de 1 % pour l’achat-vente, 1,7 % pour les prestations de services BIC et 2,2 % pour les activités BNC.
L’abattement et le versement libératoire ne s’additionnent donc pas comme deux réductions d’impôt. Le premier sert à calculer la base imposable soumise au barème. Le second correspond à un paiement forfaitaire de l’impôt lorsque l’option fiscale est exercée. Son intérêt dépend notamment de votre revenu fiscal de référence, de la composition de votre foyer et de vos autres revenus.
Le régime réel mérite d’être étudié lorsque vos dépenses réelles dépassent durablement le montant de l’abattement. Un vendeur ayant d’importants achats de stock, un prestataire qui loue un atelier ou un professionnel qui investit fortement peut y trouver un intérêt. Ce régime implique toutefois une comptabilité plus complète et la conservation des justificatifs. Comparez, sur une année entière, vos charges effectivement supportées avec le montant de l’abattement.
Déclarer sans fausser le calcul
La déclaration annuelle s’effectue au moyen du formulaire 2042-C-PRO. Vous y indiquez le montant brut du chiffre d’affaires ou des recettes correspondant à chaque activité. Vous ne déduisez pas vous-même l’abattement : l’administration l’applique ensuite selon les cases et les catégories renseignées.
Conservez vos livres de recettes, vos factures et, si nécessaire, l’attestation fiscale disponible dans votre espace auto-entrepreneur Urssaf. Ces documents permettent de rapprocher les montants déclarés à l’administration fiscale de ceux transmis au titre du régime micro-social. En cas d’activité mixte, vérifiez surtout la ventilation entre ventes, prestations BIC et recettes BNC. Elle détermine l’application du bon abattement fiscal.

- Abattement micro-entreprise : les taux, le minimum de 305 € et le calcul du revenu imposable - 2 octobre 2026
- Subvention vélo électrique en Île-de-France : 400 € pour un VAE, dans la limite de 50 % - 1 octobre 2026
- Sacoche vélo électrique : 5 vérifications pour éviter un modèle incompatible - 30 septembre 2026
Articles qui pourraient vous intéresser :
 Lettre de motivation pour un financement : 4 étapes clés pour transformer votre dossier en succès
 Meilleure action en bourse : 3 piliers pour bâtir un portefeuille performant
 Monétisation Instagram : à partir de combien d’abonnés peut-on réellement gagner de l’argent ?
 Amende en Espagne : 50 % de réduction et 4 réflexes pour contester ou payer