RSI auto-entrepreneur : le RSI n’existe plus, voici le régime, les cotisations et les droits actuels
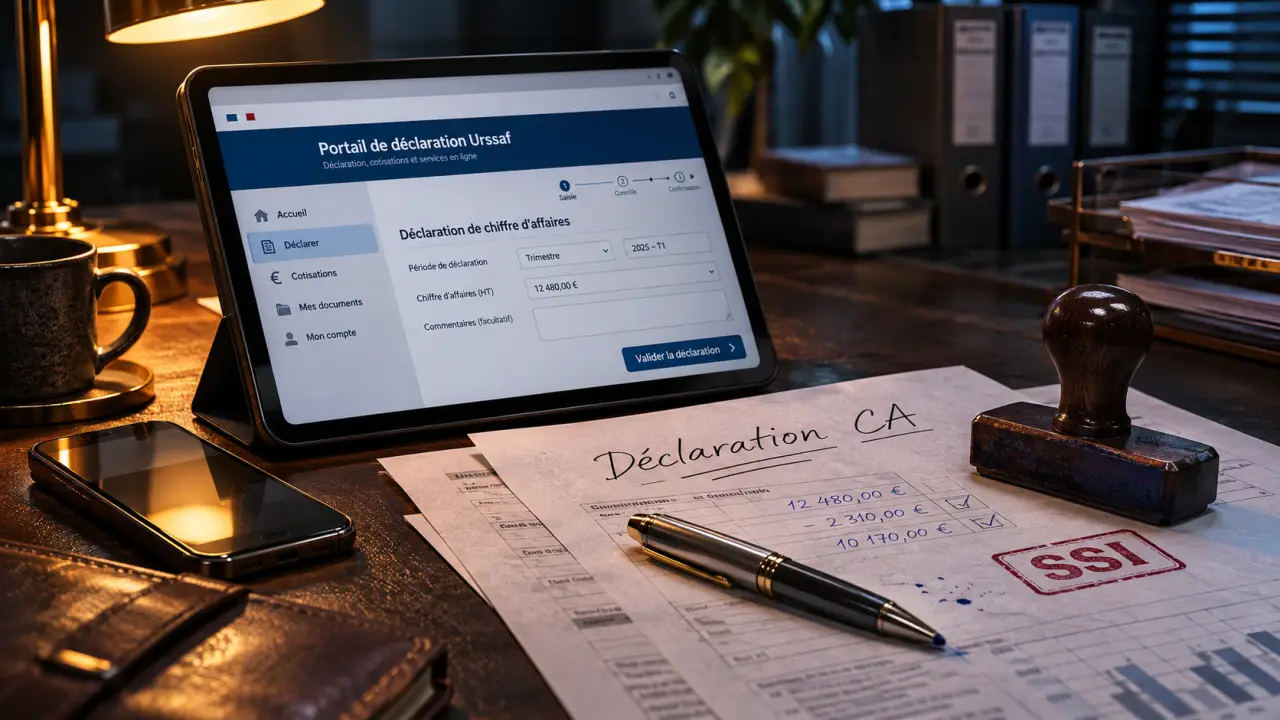
Le RSI n’existe plus pour les auto-entrepreneurs. Remplacé par la Sécurité sociale des indépendants en 2018, il a ensuite été intégré au régime général. Aujourd’hui, vous déclarez votre chiffre d’affaires et payez vos cotisations à l’Urssaf. Pour vos soins, votre interlocuteur est généralement la CPAM.
Votre affiliation sociale est obligatoire et découle de la création de votre activité. Elle ne vous donne toutefois pas automatiquement droit à toutes les prestations : certaines dépendent notamment de vos revenus, de votre activité et de la durée de votre affiliation.
RSI, SSI, régime général : qu’est-ce qui a changé ?
Le RSI, ou régime social des indépendants, était l’organisme chargé de la protection sociale de nombreux travailleurs indépendants. Il a été remplacé par la SSI à partir de janvier 2018. L’intégration de cette dernière au régime général s’est achevée progressivement en 2020.
La SSI désigne encore couramment la protection sociale des indépendants, mais vous n’avez plus à chercher un guichet RSI pour vos démarches. Plusieurs organismes du régime général assurent désormais la gestion de votre dossier.
Attention : être rattaché au régime général ne fait pas de vous un salarié. En micro-entreprise, vos cotisations et certains de vos droits restent calculés selon les règles applicables aux travailleurs indépendants.
Qui contacter pour vos cotisations et votre protection sociale ?
L’Urssaf encaisse les cotisations, mais ne rembourse pas vos consultations médicales.
| Organisme ou terme | Rôle pour l’auto-entrepreneur |
|---|---|
| Urssaf | Déclaration du chiffre d’affaires, paiement et suivi des cotisations sociales. |
| CPAM | Remboursement des soins et gestion de prestations comme les indemnités journalières, sous conditions. |
| Assurance retraite | Gestion de la retraite de nombreux indépendants, notamment les artisans et commerçants. |
| Cipav | Gestion de la retraite et de l’invalidité-décès pour certaines professions libérales affiliées à cette caisse. |
| SSI | Nom encore utilisé pour désigner la protection sociale des indépendants, intégrée au régime général. |
La nature de votre activité compte, surtout pour la retraite. Une activité libérale ne relève pas systématiquement de la Cipav : votre profession et votre situation d’affiliation déterminent votre caisse.
L’affiliation est-elle obligatoire ?
Oui. Lorsque vous déclarez votre début d’activité sur le guichet unique des formalités des entreprises, les informations nécessaires sont transmises aux organismes concernés. Vous n’avez pas à remplir une demande distincte d’adhésion au RSI.
Une fois votre activité enregistrée, créez votre espace personnel sur le service en ligne des auto-entrepreneurs de l’Urssaf. Vous pourrez y consulter vos échéances, déclarer vos encaissements et régler les sommes dues.
Si vous étiez déjà salarié avant de créer votre activité, vous pouvez rester suivi par la même CPAM pour vos soins. Votre activité indépendante entraîne néanmoins ses propres obligations déclaratives et sociales.
Quels droits sociaux couvrent les cotisations ?
Le régime des indépendants prévoit plusieurs protections.
- Maladie : prise en charge des soins dans les conditions de l’assurance maladie. Des indemnités journalières peuvent compenser une partie d’une perte de revenu lors d’un arrêt de travail, sous conditions.
- Maternité et paternité : des prestations peuvent être versées sous conditions d’affiliation, de revenu et d’arrêt d’activité.
- Retraite : les cotisations participent à la retraite de base et à la retraite complémentaire. Les droits acquis dépendent notamment de l’activité et du chiffre d’affaires.
- Invalidité-décès : une couverture existe, avec des prestations soumises à des conditions et gérées par l’organisme compétent.
- Prestations familiales : elles peuvent être accordées si vous remplissez les conditions applicables à votre foyer.
Vous pouvez bénéficier de la prise en charge de vos soins sans que votre activité indépendante vous ouvre nécessairement une indemnité suffisante en cas d’arrêt.
De même, les cotisations de micro-entrepreneur ne donnent pas, à elles seules, droit à l’assurance chômage des salariés. Si vous cumulez votre activité avec une indemnisation chômage, votre déclaration de chiffre d’affaires auprès de l’Urssaf ne remplace pas votre actualisation auprès de France Travail.
Comment déclarer son chiffre d’affaires et payer ?
Vous choisissez une déclaration mensuelle ou trimestrielle. Dans les deux cas, la démarche s’effectue en ligne sur votre espace auto-entrepreneur Urssaf. Le calendrier personnel affiché dans cet espace indique les échéances à respecter.
- Rassemblez les sommes encaissées pendant la période, en les classant par type d’activité si vous en exercez plusieurs.
- Connectez-vous à votre espace et ouvrez la déclaration correspondant à la période.
- Inscrivez votre chiffre d’affaires dans les rubriques adaptées. Il s’agit des sommes encaissées, pas simplement des factures émises.
- Validez la déclaration, puis réglez les cotisations calculées. Conservez le récapitulatif.
Vous devez déclarer même si vous n’avez rien encaissé : indiquez alors un chiffre d’affaires nul. Dans ce cas, les cotisations sociales proportionnelles au chiffre d’affaires sont nulles pour la période. Cela ne signifie pas pour autant que vous acquérez des droits à la retraite au titre de cette période.
En cas d’oubli ou d’erreur
Une déclaration manquante ou tardive peut entraîner une pénalité. Si vous constatez un oubli, régularisez rapidement sur votre espace Urssaf. Pour une erreur déjà transmise, utilisez les possibilités de correction de votre espace ou contactez l’Urssaf en précisant la période et les montants concernés.
En cas de difficulté de paiement, ne laissez pas l’échéance sans réponse : contactez l’Urssaf pour exposer votre situation et demander une solution de règlement. Une difficulté de trésorerie ne dispense pas de déposer la déclaration.
Comment calculer les cotisations d’un auto-entrepreneur ?
Le principe est simple : chiffre d’affaires encaissé × taux applicable à l’activité = cotisations sociales. Le taux varie notamment entre la vente de marchandises, les prestations de services et les activités libérales. Il peut aussi différer selon la caisse de retraite.
Le chiffre d’affaires correspond aux recettes encaissées avant déduction des dépenses professionnelles. L’achat de matériel, les frais de déplacement ou les abonnements ne sont donc pas retirés de cette base pour calculer les cotisations en micro-entreprise.
Par exemple, pour 2 000 € encaissés avec un taux fictif de 20 %, le calcul donne 400 € de cotisations : 2 000 × 0,20. Ce taux sert uniquement à illustrer la méthode ; ce n’est pas un barème à appliquer à votre activité. D’autres sommes peuvent s’ajouter aux cotisations sociales, notamment des contributions ou, si vous avez choisi cette option et y êtes éligible, le versement fiscal libératoire.
Si vous cumulez vente et services, ne regroupez pas tout dans une seule case : chaque part du chiffre d’affaires doit être déclarée dans la catégorie correspondante. Le calcul appliquera ainsi le taux propre à chacune.
Les taux et les seuils évoluent. Pour obtenir un montant adapté à votre activité et à la période déclarée, utilisez le simulateur de cotisations disponible sur le service auto-entrepreneur de l’Urssaf.
Quel chiffre d’affaires faut-il pour la retraite ?
Vos cotisations contribuent à votre retraite, mais payer une petite somme ne valide pas nécessairement un trimestre. Les seuils de chiffre d’affaires à atteindre dépendent de la catégorie de votre activité et de l’année concernée, et ils évoluent. Une année ne peut en outre pas valider plus de quatre trimestres, quel que soit le chiffre d’affaires encaissé.
Le nombre de déclarations n’est pas non plus égal au nombre de trimestres acquis. Une déclaration trimestrielle décrit trois mois d’activité ; la validation de droits à la retraite repose sur les règles et les seuils applicables à votre chiffre d’affaires annuel.
Enfin, valider des trimestres et obtenir une pension élevée sont deux questions différentes. Les trimestres comptent pour la durée d’assurance ; le montant de la pension dépend aussi des revenus retenus et des droits accumulés. Le chiffre d’affaires encaissé n’est pas directement le revenu retenu pour calculer toutes les prestations.
Conjoint collaborateur, faible activité : que prévoir ?
Si votre conjoint participe régulièrement à l’entreprise, son statut doit être déclaré. Le statut de conjoint collaborateur peut lui ouvrir une protection sociale propre et implique des cotisations. Il ne suffit donc pas de travailler ensemble de façon informelle pour que ces droits soient constitués.
Avec un chiffre d’affaires faible ou irrégulier, gardez deux réflexes : déclarer chaque période, même à zéro, et suivre vos droits sur votre relevé de carrière. Des recettes modestes peuvent générer peu de cotisations, mais aussi peu de droits à la retraite ou des indemnités réduites, voire nulles.
Si votre activité change, signalez la modification par le guichet unique. Une nouvelle nature d’activité peut modifier la rubrique de déclaration, le taux applicable et l’organisme chargé de votre retraite. Gardez une trace de la date du changement pour distinguer les recettes concernées.
Où trouver les informations officielles à jour
Chaque organisme publie les règles de son domaine : l’Urssaf pour les déclarations, les taux et les échéances de cotisations, la CPAM pour le remboursement des soins et les indemnités journalières, votre caisse de retraite pour vos trimestres et votre future pension.
- RSI auto-entrepreneur : le RSI n’existe plus, voici le régime, les cotisations et les droits actuels - 22 novembre 2026
- Créer une entreprise sans apport : statuts, coûts et financements - 21 novembre 2026
- Road trip en Italie du Sud : itinéraires de 7 à 15 jours - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Sondage rémunéré YouGov : le seuil de 50€ est-il un frein à vos gains ?
 Activ’Projet : rémunération, maintien des droits et 3 étapes pour réussir votre reconversion
 Aides aux entrepreneurs : comment identifier les financements régionaux avec elevetonbiz.fr
 La confidentialité des comptes d’une micro-entreprise repose sur 2 critères sur 3