Assurance voyage BoursoBank : la carte ne suffit pas sans vérifier ces conditions
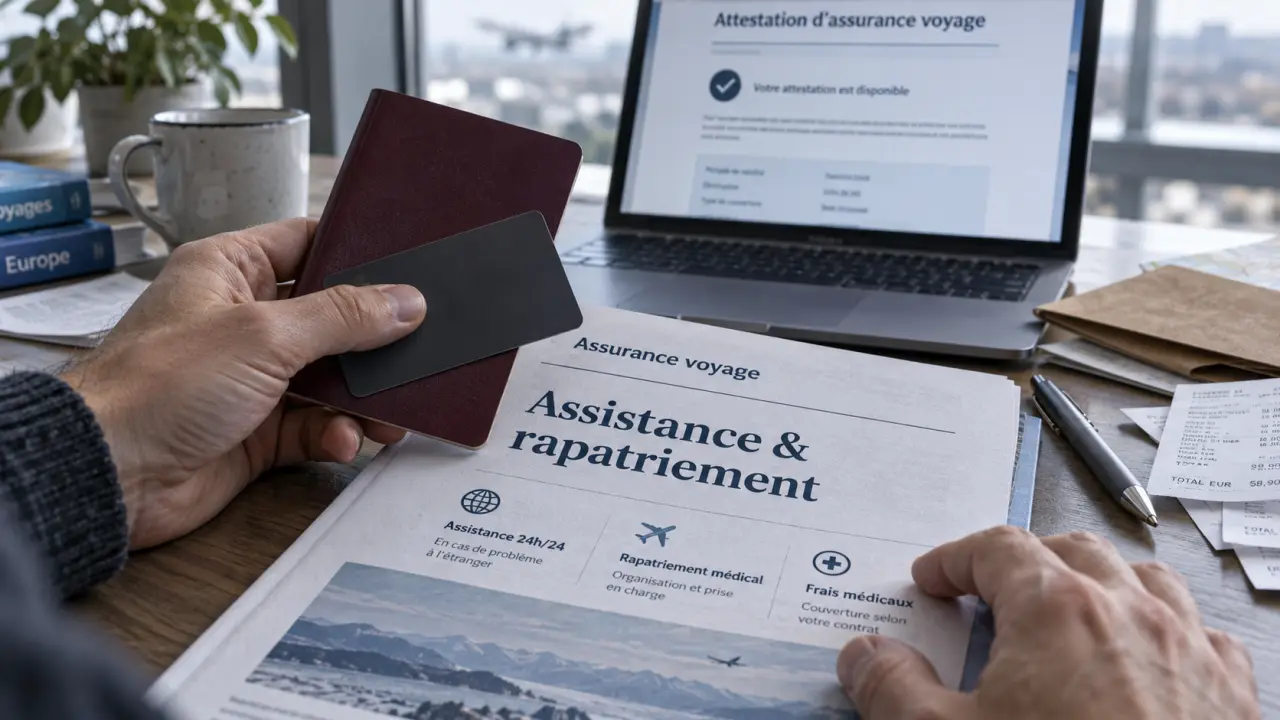
L’assurance voyage BoursoBank dépend de votre carte et des conditions prévues dans ses notices : détenir une carte ne signifie pas que tous les imprévus sont couverts. Pour savoir si vous pouvez partir sereinement, vérifiez surtout les garanties d’assistance, le paiement exigé pour bénéficier de l’assurance et la durée de protection. Les notices et les accès aux attestations sont à rechercher depuis votre espace client, dans les informations de votre carte bancaire.
Identifier les protections réellement associées à votre carte
La première distinction à faire concerne l’assurance et l’assistance. L’assurance indemnise certaines conséquences financières d’un événement garanti, sur justificatifs. L’assistance organise une aide pendant le déplacement : orientation médicale, rapatriement ou autres prestations prévues au contrat. Les conditions de déclenchement peuvent donc être différentes.
Obtenir une attestation d’assurance voyage ou rapatriement — Découvrez la procédure officielle pour obtenir en ligne une attestation d’assurance liée à votre carte VISA Ultim ou Metal.
Welcome, Ultim, Metal ou ancienne carte : partir du bon contrat
Les cartes Welcome, Ultim et Metal ne doivent pas être considérées comme interchangeables. Les cartes Visa Classic ou Visa Premier encore détenues par certains clients nécessitent également de consulter leur propre documentation. Une présentation commerciale d’Ultim ne permet pas de déduire les droits attachés à une autre carte, ni ceux d’un ancien contrat.
Dans votre espace client BoursoBank, ouvrez la rubrique consacrée à la carte bancaire, puis ses détails et les documents d’assurance et d’assistance. La notice correspondant à votre carte fait référence pour connaître les bénéficiaires, les plafonds, les exclusions et la procédure de prise en charge.
Les garanties à rechercher selon votre voyage
| Votre besoin | Protection à vérifier dans la notice | Point de vigilance |
|---|---|---|
| Maladie ou accident à l’étranger | Assistance médicale, frais médicaux et rapatriement | Plafond, franchise et accord préalable |
| Bagages perdus, volés ou retardés | Garantie bagages et achats de première nécessité | Biens exclus et justificatifs du transporteur |
| Transport retardé ou voyage annulé | Retard de transport, annulation ou interruption, si prévus | Événements admis et seuil de déclenchement |
| Location de voiture | Garantie véhicule de location | Véhicules éligibles, dommages couverts et paiement |
| Séjour au ski | Garantie neige et montagne | Activités admises et frais de secours |
Ce tableau indique les rubriques à contrôler, pas une liste de garanties acquises avec toutes les cartes BoursoBank. Vérifiez également l’assistance juridique et la responsabilité civile à l’étranger lorsqu’elles sont utiles à votre séjour.
Vérifier le paiement, les bénéficiaires et les limites avant de réserver
Pour certaines garanties d’assurance, le voyage doit avoir été réglé avec la carte concernée. Selon le contrat et la prestation, la condition peut porter sur la totalité du paiement ou au moins 50 % du voyage. Ne transposez pas une règle trouvée pour une garantie à l’ensemble du contrat.
Un acompte payé avec une autre carte, un séjour offert ou une réservation réglée par un proche méritent donc une vérification. Conservez les factures et la preuve du règlement : elles permettent d’établir quelle carte a servi au paiement. L’assistance peut suivre des conditions distinctes, sans paiement préalable du voyage dans certains contrats.
Qui est assuré, pendant combien de temps ?
La couverture du conjoint, des enfants ou d’autres proches dépend de la définition contractuelle des bénéficiaires. Un compagnon de voyage n’est pas automatiquement assuré parce que vous avez payé son billet. Contrôlez les conditions d’âge, de résidence et, le cas échéant, de déplacement avec le titulaire.
La durée doit aussi être vérifiée garantie par garantie : certaines protections peuvent concerner des déplacements allant jusqu’à 180 jours consécutifs, tandis que d’autres comportent une limite de 90 jours. Ces durées ne constituent pas une couverture uniforme de tous les risques. Un long séjour impose de lire les dates de début et de fin de chaque protection.
Lire les plafonds sans les confondre avec un remboursement garanti
Un plafond est un maximum contractuel, pas une somme automatiquement versée. Une franchise, un sous-plafond par objet, une exclusion ou l’intervention préalable d’un autre organisme peuvent réduire l’indemnisation. Pour les frais médicaux, distinguez aussi une avance de frais d’un remboursement définitif.
Pensez à la couverture comme à une valve : le plafond décrit le débit maximal, mais les conditions déterminent si le passage s’ouvre. Une garantie élevée peut rester inopérante si le paiement exigé manque ou si l’activité est exclue. Pour chaque risque important, notez donc trois éléments côte à côte : événement couvert, condition d’accès, justificatif à produire. Cette lecture est plus utile qu’une simple comparaison des montants.
Obtenir une attestation utilisable pour votre destination
L’attestation d’assurance voyage ou de rapatriement sert à justifier une protection auprès d’un organisme, d’un établissement ou dans le cadre de certaines formalités d’entrée. Elle ne remplace pas la notice et n’étend pas vos garanties.
- Connectez-vous à votre espace client BoursoBank et sélectionnez la carte utilisée pour le voyage.
- Ouvrez les informations d’assurance et d’assistance, puis suivez l’accès vers le service dédié.
- Choisissez l’attestation correspondant au besoin : assurance voyage ou assistance et rapatriement.
- Renseignez les voyageurs, la destination et les dates demandées, puis téléchargez le document.
Pour les cartes Visa Ultim et Metal, utilisez le parcours indiqué par BoursoBank vers l’espace dédié. Si vous détenez une Visa Premier, suivez les indications propres à cette carte, qui peuvent renvoyer vers les services Visa. Les interfaces pouvant évoluer, partez de votre espace client plutôt que d’un ancien favori.
Avant de transmettre l’attestation, contrôlez les noms, les dates, le territoire couvert et les garanties mentionnées. Si l’organisme destinataire exige un montant minimal ou une formulation précise, faites confirmer la conformité du document. Une attestation de rapatriement seule ne prouve pas nécessairement une couverture médicale répondant à toutes ses exigences.
En cas d’imprévu, contacter le bon service avant d’engager des frais
Une urgence médicale relève d’abord des secours locaux. Dès que la situation le permet, contactez ensuite l’assistance indiquée dans les documents de votre carte. Pour une hospitalisation, un transport médicalisé ou un rapatriement, ne prenez pas d’initiative coûteuse sans son accord lorsque le contrat l’exige.
Enregistrez avant le départ le numéro figurant dans votre notice et gardez une copie hors ligne. Le service client bancaire peut vous orienter, mais il ne remplace pas l’équipe d’assistance chargée d’organiser une intervention.
Pour une demande d’indemnisation, utilisez le canal de déclaration prévu, en ligne ou par téléphone, et respectez le délai contractuel. Préparez les documents adaptés au sinistre :
- factures de réservation et preuves de paiement avec la carte ;
- certificats médicaux et factures de soins ;
- attestations de retard ou déclaration d’incident bagages auprès du transporteur ;
- dépôt de plainte en cas de vol, lorsque nécessaire ;
- contrat de location et état des lieux pour un véhicule.
Conservez le numéro de dossier et demandez quels frais peuvent être engagés. Cette confirmation évite de confondre une dépense utile sur place avec une dépense effectivement remboursable.
Choisir un complément seulement pour les risques encore mal couverts
L’assurance voyage BoursoBank peut suffire pour certains séjours, mais la réponse dépend de votre destination et de vos activités. Comparez les besoins réels aux garanties de la carte : coût potentiel des soins, durée du séjour, personnes assurées et éventuelles formalités d’entrée.
Une couverture complémentaire mérite une attention particulière pour un voyage long, des études à l’étranger, une destination aux soins coûteux ou la pratique d’un sport présentant des exclusions. Vérifiez aussi les clauses relatives aux maladies préexistantes : souscrire un second contrat ne supprime pas automatiquement ce type de restriction.
Évitez enfin d’acheter une assurance uniquement parce qu’elle affiche davantage de garanties. Cherchez plutôt celle qui comble une lacune identifiée : plafond médical insuffisant, période non couverte ou activité exclue. Le bon choix consiste à couvrir le manque, pas à payer deux fois une protection déjà adaptée.
Articles qui pourraient vous intéresser :
 Mont gozzi : randonnée, panorama et conseils pratiques pour en profiter
 Rafting dans les Pyrénées : 6 rivières incontournables et conseils pour choisir votre parcours
 Dolly de remorquage en France : charge d’essieu, vitesse et homologation avant achat
 Organiser son voyage en 5 étapes : budget, transport, itinéraire et documents