Retraite auto-entrepreneur : cotiser ne suffit pas à valider 4 trimestres
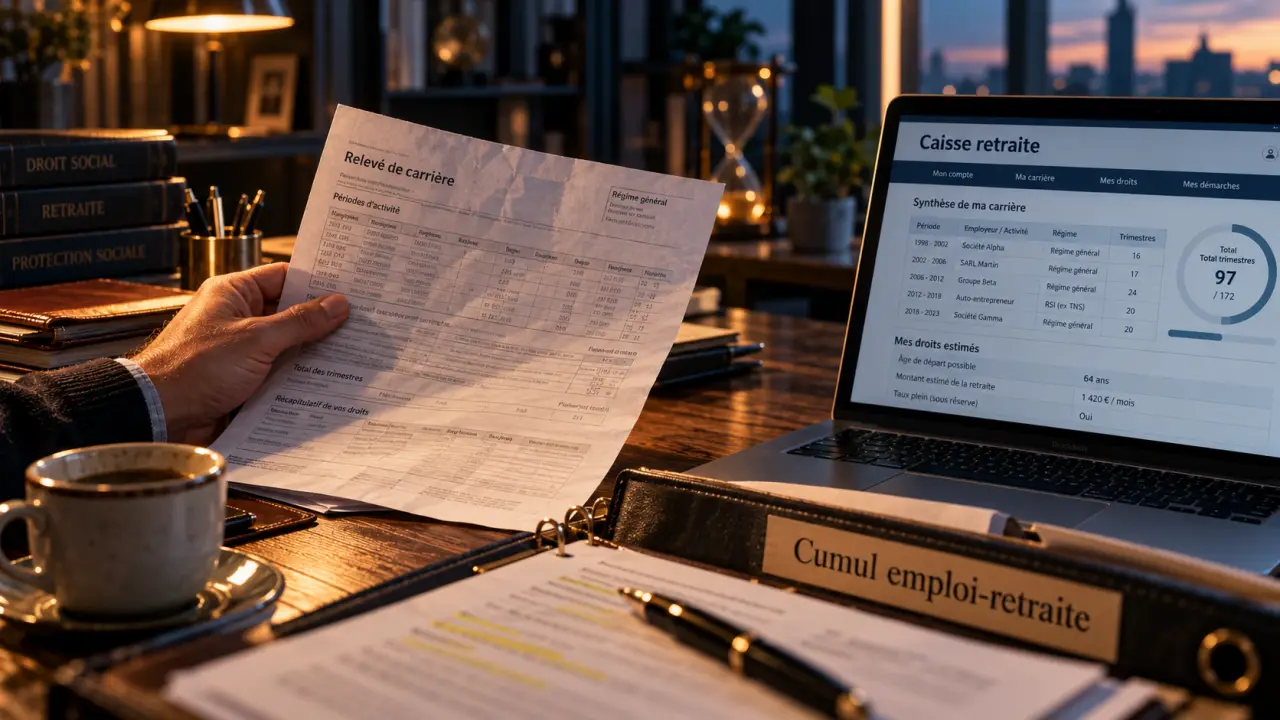
Un auto-entrepreneur cotise pour sa retraite à travers les cotisations sociales prélevées sur son chiffre d’affaires. Mais être immatriculé ne garantit ni la validation de trimestres ni une pension suffisante. Vos droits dépendent de votre activité, des revenus retenus par votre régime et de votre parcours professionnel. Si vous êtes déjà retraité, une autre vérification s’impose : déterminer si votre activité peut être cumulée librement avec votre pension.
Votre activité détermine la caisse, pas le statut de micro-entrepreneur
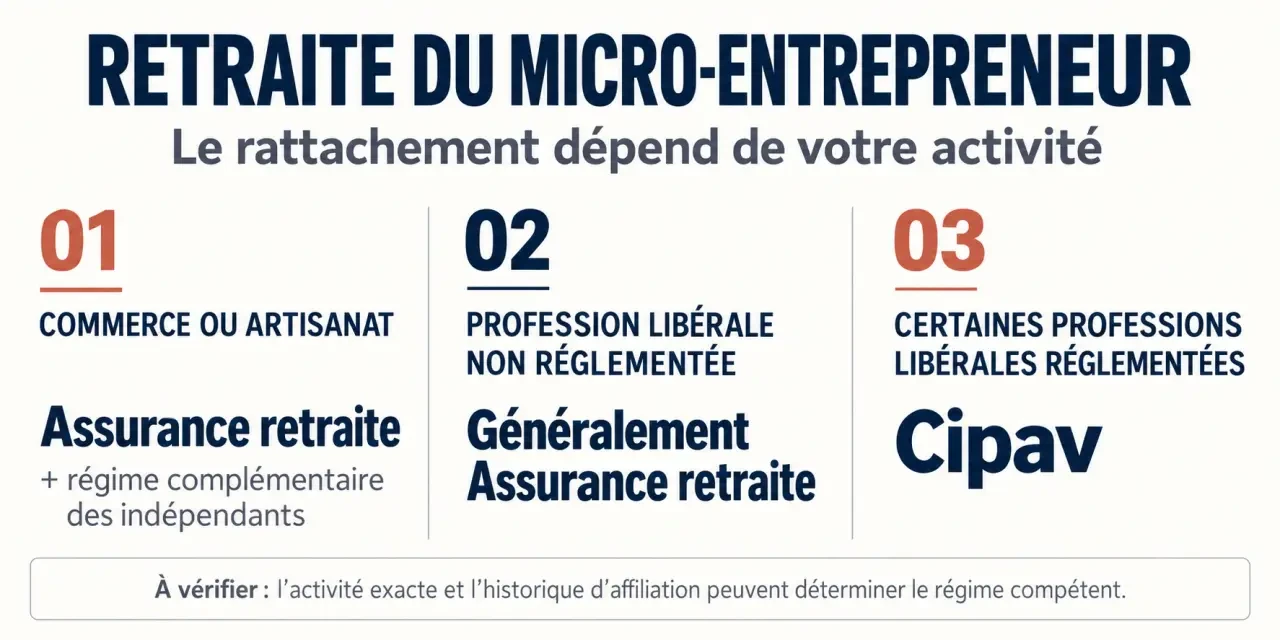
L’affiliation à un régime de retraite intervient après l’immatriculation de votre entreprise. Vous ne choisissez donc pas librement entre l’Assurance retraite et la Cipav. Le rattachement dépend de la profession exercée et, dans certaines situations, de l’historique de votre affiliation.
| Votre activité | Rattachement habituel | Point à vérifier |
|---|---|---|
| Commerce ou artisanat | Assurance retraite pour la retraite de base et régime complémentaire des indépendants | La bonne prise en compte des revenus sur le relevé de carrière |
| Profession libérale non réglementée | Généralement Assurance retraite | Une éventuelle ancienne affiliation à la Cipav |
| Certaines professions libérales réglementées | Cipav pour la retraite de base et la complémentaire | L’appartenance exacte de la profession au périmètre de la caisse |
La Cipav concerne notamment certaines professions comme les architectes, les ergothérapeutes ou les psychomotriciens. En revanche, toute activité libérale ne relève pas automatiquement de la Cipav. Pour une activité mixte, ne déduisez pas votre caisse du seul intitulé commercial de l’entreprise : faites confirmer votre rattachement.
L’Urssaf collecte les cotisations sociales du micro-entrepreneur, mais elle n’est pas l’organisme qui calcule et verse toutes ses pensions. Pour vérifier vos droits, consultez votre relevé de carrière dans votre compte retraite, puis contactez la caisse concernée si une période manque.
Chiffre d’affaires, trimestres et pension : trois notions à distinguer
Un trimestre se valide grâce au revenu, pas au temps travaillé
Les cotisations sont calculées sur le chiffre d’affaires encaissé et déclaré, chaque mois ou chaque trimestre. Seule une partie de ces cotisations finance la retraite. Le montant payé à l’Urssaf ne correspond donc pas intégralement à une épargne destinée à votre future pension.
Pour valider des trimestres, il faut atteindre des seuils de revenu retenu pour la retraite. Leur traduction en chiffre d’affaires varie selon la catégorie d’activité et les règles de l’année. Un commerçant et un prestataire de services ne doivent donc pas utiliser le même seuil de chiffre d’affaires pour estimer leurs droits.
Vous pouvez valider au maximum 4 trimestres par an, tous régimes de base confondus. Une activité salariée qui en valide déjà quatre ne permet pas d’en ajouter quatre autres grâce à la micro-entreprise. Les cotisations de l’activité indépendante peuvent toutefois contribuer au montant de vos droits selon les règles applicables.
À chiffre d’affaires nul, aucune cotisation proportionnelle n’est due et aucun droit à la retraite n’est acquis au titre de cette activité dans le fonctionnement ordinaire du régime micro-social. La déclaration reste obligatoire, même avec un montant nul.
La retraite de base et la complémentaire ne se calculent pas de la même façon
À l’Assurance retraite, la pension de base dépend notamment des revenus retenus, du taux de liquidation et de la durée d’assurance. À la Cipav, la retraite de base fonctionne en points, avec une durée d’assurance qui intervient également dans les conditions de départ. Les retraites complémentaires obligatoires reposent elles aussi sur des points, acquis grâce aux cotisations.
Avoir tous ses trimestres ne signifie pas obtenir une pension élevée. Le taux plein évite une décote, mais le montant reste lié à la carrière et aux droits acquis. Pour comparer plusieurs niveaux d’activité, utilisez une estimation de votre compte retraite plutôt qu’une simple multiplication de votre chiffre d’affaires.
Préparer son départ sans confondre taux plein et revenu suffisant
Le statut d’auto-entrepreneur ne donne pas un âge de départ particulier. L’âge légal et la durée d’assurance nécessaire dépendent notamment de votre génération. Des dispositifs de départ anticipé peuvent s’appliquer à certaines carrières ou situations personnelles : ils doivent être examinés avec la caisse.
Simulez le montant et l’âge de votre départ à la retraite — Estimez vos droits et votre future pension grâce au simulateur officiel Agirc-Arrco, avec des informations sur le cumul emploi-retraite.
À 67 ans, le taux plein est généralement accordé sans condition de durée d’assurance. Cela n’efface pas pour autant l’effet d’une carrière incomplète sur le calcul de la pension. Avant de fixer votre date de départ, comparez plusieurs hypothèses : départ dès que possible, poursuite de l’activité ou réduction progressive du travail.
Constituez une « capsule retraite » annuelle : conservez ensemble vos déclarations de chiffre d’affaires, justificatifs de cotisations, relevés de points et relevé de carrière. Ajoutez une note sur tout changement d’activité ou de caisse. Cette photographie datée facilite la recherche d’une anomalie plusieurs années plus tard, lorsque les souvenirs comptables sont moins précis.
Une retraite supplémentaire facultative, notamment un plan d’épargne retraite (PER), peut compléter les régimes obligatoires. Elle ne valide aucun trimestre et ne remplace pas les cotisations sociales. Comparez les frais, les possibilités de sortie et les contraintes de disponibilité. En micro-entreprise, ne présumez pas non plus qu’un versement sera déductible de votre chiffre d’affaires : le traitement fiscal dépend du dispositif et de votre situation.
Déjà retraité : vérifier le cumul avant de facturer
Le cumul intégral suppose plusieurs conditions
Le cumul emploi-retraite intégral permet, lorsque les conditions sont réunies, de percevoir sa pension et ses revenus professionnels sans plafond de cumul. Il suppose notamment d’avoir liquidé les pensions exigibles et de remplir les conditions d’âge et de taux plein prévues par les régimes concernés. Le seul fait de percevoir une retraite ne suffit pas.
Dans certaines conditions, une activité exercée en cumul intégral peut ouvrir de nouveaux droits, donnant lieu à une seconde pension de base. Ce mécanisme ne recalcule pas automatiquement votre première pension. Demandez à votre caisse si votre reprise d’activité est éligible et quelles démarches seront nécessaires.
À défaut, un plafond peut affecter votre pension
En cumul plafonné, le revenu professionnel est soumis à une limite dont le calcul dépend du régime et de la situation. Un dépassement peut entraîner une réduction ou une suspension de pension. Le plafond de chiffre d’affaires permettant de rester micro-entrepreneur et le plafond du cumul emploi-retraite sont deux limites différentes.
Un ancien salarié du privé, un ancien artisan, un professionnel libéral et un retraité de la fonction publique ne doivent pas transposer les règles de leur voisin. Faites préciser par chaque caisse concernée le revenu retenu, l’éventuel abattement, la période de référence et le plafond applicable. Un montant isolé, sans régime ni année de référence, ne permet pas de sécuriser votre cumul.
Les démarches à effectuer pour sécuriser vos droits
Créer une micro-entreprise à la retraite reste possible sous réserve des règles propres à l’activité. La formalité de création s’effectue sur le guichet unique des formalités des entreprises. Les déclarations de chiffre d’affaires et le paiement des cotisations passent ensuite par l’Urssaf.
- Consultez votre relevé de carrière et vos relevés de points avant de demander votre retraite.
- Faites confirmer votre caisse d’affiliation, surtout en cas d’activité libérale ancienne ou d’activités multiples.
- Demandez une estimation personnalisée intégrant votre date de départ envisagée et votre carrière complète.
- Informez vos caisses de la reprise ou de la poursuite d’activité et demandez les justificatifs à transmettre.
- Obtenez les règles de cumul par écrit avant de construire votre budget autour du maintien intégral de votre pension.
Enfin, la retraite n’est pas versée automatiquement lorsque vous cessez de travailler : elle doit être demandée. Anticiper cette démarche et contrôler vos droits reste plus utile que de se fier au seul total des cotisations payées.
Articles qui pourraient vous intéresser :
 Banque postale e-carte bleue : fonctionnement, activation et limites à connaître
 Compte-titres personne morale : comment transformer votre trésorerie dormante en levier de croissance ?
 Frais d’établissement : optimiser son bilan et éviter le blocage des dividendes
 Prêt Adie sans garant : microcrédit express jusqu’à 1 000 € ou prêt option avec garant