SASU ou micro-entreprise : quel statut choisir pour votre projet ?
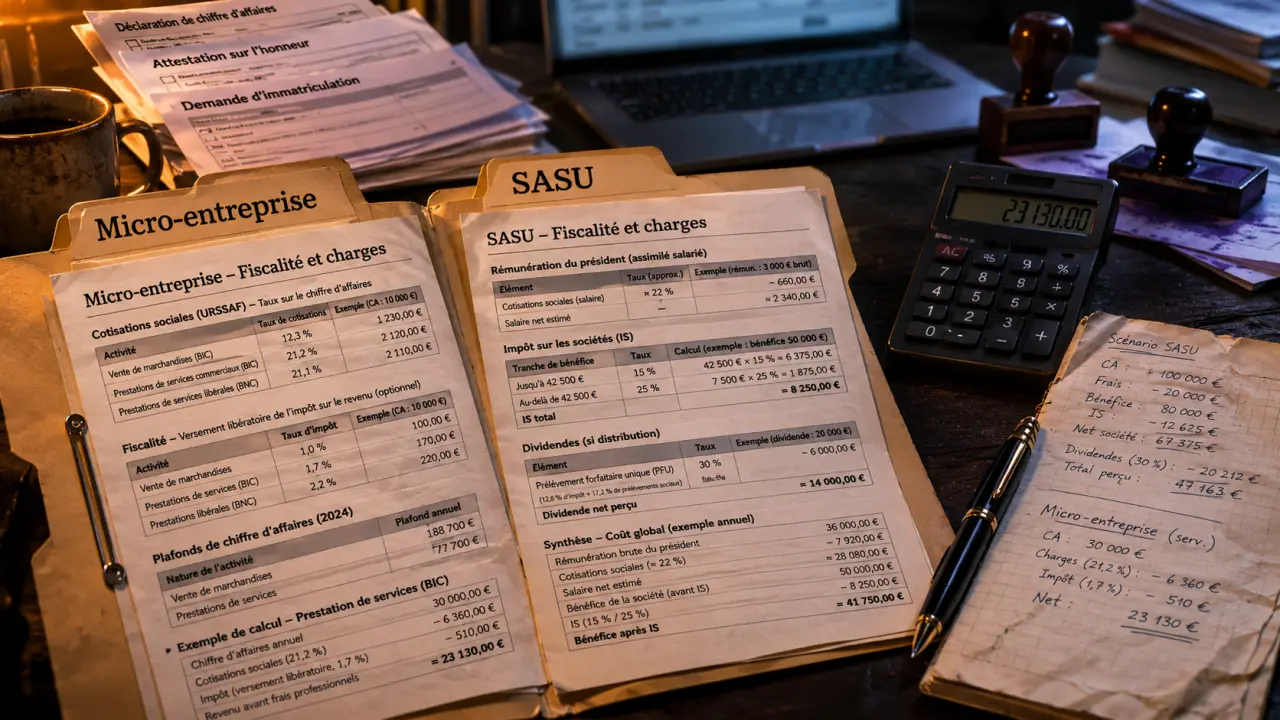
La micro-entreprise convient souvent pour démarrer seul avec peu de frais et une gestion simple. La SASU devient intéressante si vous avez des dépenses importantes, souhaitez laisser des bénéfices dans une société ou prévoyez d’accueillir un associé. Elle coûte toutefois plus cher à créer et à gérer.
Micro-entreprise ou SASU : les différences en un coup d’œil
La micro-entreprise est un régime simplifié de l’entreprise individuelle : vous exercez en votre nom. La SASU est une société distincte de son associé unique, dirigée par un président. Vous pouvez être à la fois associé et président.
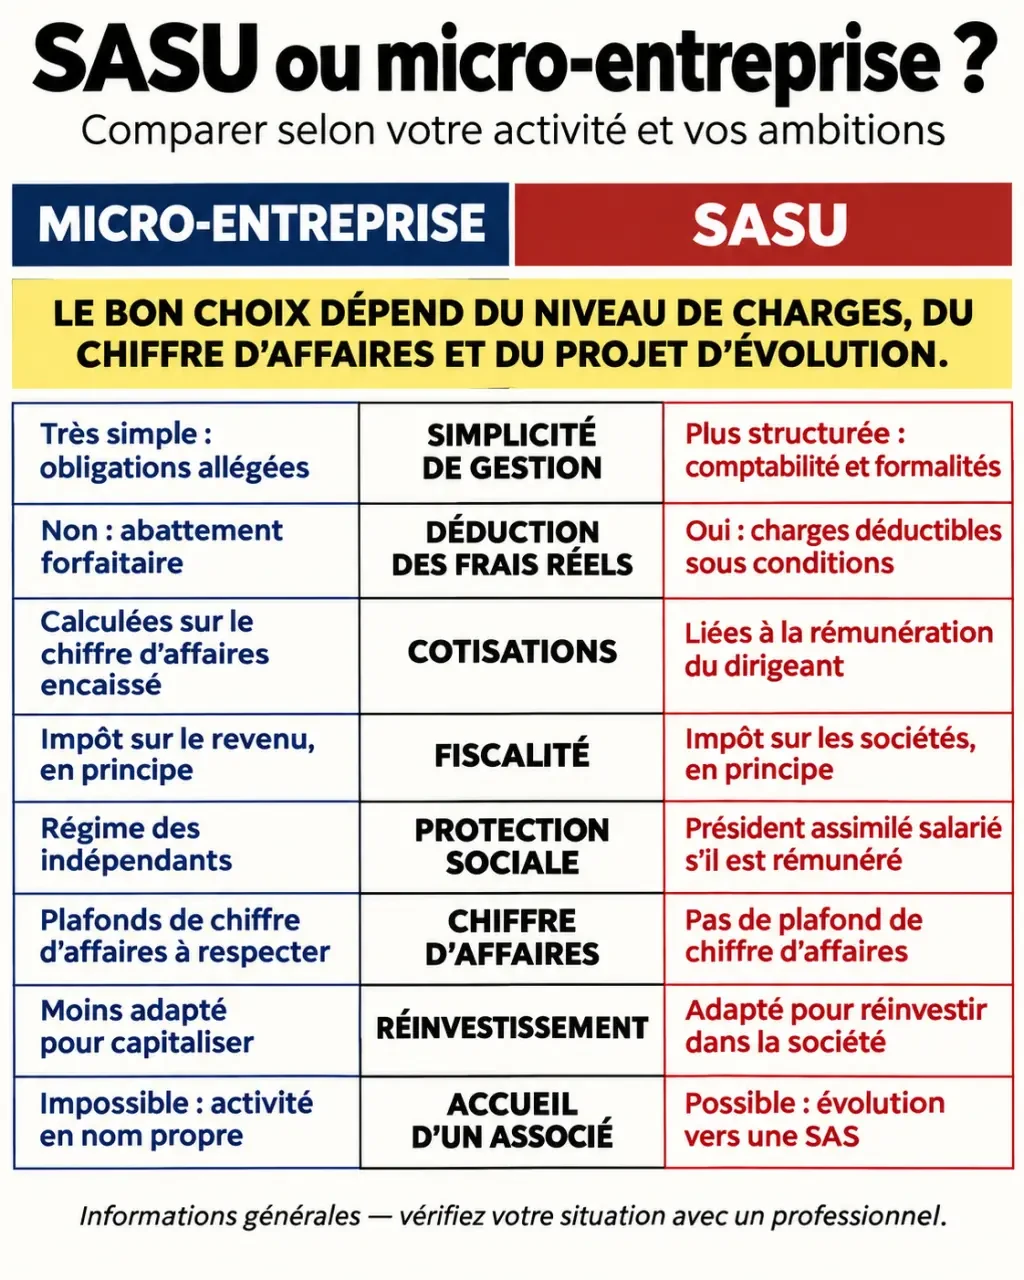
| Critère | Micro-entreprise | SASU |
|---|---|---|
| Nature | Entreprise individuelle au régime micro | Société à associé unique |
| Chiffre d’affaires | Plafonné pour rester au régime micro | Pas de plafond propre à la forme juridique |
| Cotisations | Calculées sur les recettes encaissées | Liées notamment à la rémunération du président |
| Frais professionnels | Pas de déduction des frais réels | Charges professionnelles déductibles sous conditions |
| Impôt | Impôt sur le revenu | Impôt sur les sociétés par défaut |
| Gestion | Déclarations et comptabilité simplifiées | Comptabilité complète et comptes annuels |
| Associés | Pas d’associé dans l’entreprise individuelle | Entrée possible d’associés : la SASU devient une SAS |
Chiffre d’affaires et frais : le premier calcul à faire
Les plafonds de la micro-entreprise
Les plafonds du régime micro diffèrent selon la nature de l’activité : vente ou prestations de services. Ils portent sur le chiffre d’affaires, pas sur le bénéfice. Une activité mixte obéit à des limites combinées. En règle générale, le dépassement du seuil pendant deux années consécutives entraîne la sortie du régime micro l’année suivante. Un seul dépassement ne provoque donc pas nécessairement une sortie immédiate.
La SASU ne possède pas de plafond de chiffre d’affaires lié à sa forme. Elle peut donc convenir à un projet dont les recettes doivent rapidement dépasser les limites du régime micro.
Ne confondez pas non plus régime micro et franchise de TVA. Un micro-entrepreneur peut devenir redevable de la TVA tout en restant au régime micro. À l’inverse, une SASU peut bénéficier de la franchise si elle remplit les conditions. Sans franchise, la TVA collectée et la TVA déductible entrent dans la gestion de l’activité.
Pourquoi vos dépenses changent la comparaison
En micro-entreprise, les cotisations sont calculées sur les recettes encaissées, même si vous avez acheté du matériel ou payé un loyer. Pour l’impôt, un abattement forfaitaire représente vos frais : vous ne déduisez pas vos dépenses réelles une par une.
En SASU, les dépenses engagées pour l’activité peuvent être déduites du résultat si elles remplissent les conditions fiscales. Cela concerne notamment les achats professionnels, le loyer ou certains frais de déplacement. La rémunération du président est également déductible du résultat fiscal sous conditions.
Exemple de trésorerie, hors TVA : vous encaissez 60 000 € et supportez 24 000 € de frais professionnels. Il reste 36 000 € avant cotisations, impôts et autres coûts. En micro, la base des cotisations reste 60 000 €. En SASU, les 24 000 € de frais admis en déduction réduisent le résultat ; il faut ensuite tenir compte de la rémunération, de ses charges, de l’impôt et des frais de société. Ce calcul ne donne donc pas un revenu net comparable.
Le bon réflexe est de calculer votre taux de frais : dépenses professionnelles annuelles divisées par chiffre d’affaires annuel. Dans cet exemple, il atteint 40 %. Plus il augmente, plus l’absence de déduction des frais réels en micro mérite d’être comparée au coût supplémentaire d’une SASU.
Impôts et cotisations : sur quelle base payez-vous ?
En micro-entreprise : des prélèvements liés aux recettes
Vous déclarez votre chiffre d’affaires encaissé périodiquement. Les cotisations sociales sont calculées en appliquant à ce montant un taux qui dépend de votre activité. En l’absence de recettes, il n’y a en principe pas de cotisations calculées sur le chiffre d’affaires, même si d’autres obligations peuvent subsister.
Micro-entreprise 2026 : plafonds de chiffre d’affaires à connaître — Découvrez les seuils de chiffre d’affaires applicables en 2026 selon votre activité de micro-entrepreneur.
À titre d’ordre de grandeur, les cotisations représentent environ un huitième des recettes pour la vente et entre un cinquième et un tiers pour les services, selon l’activité et la caisse de retraite. Ces fourchettes ne comprennent pas nécessairement toutes les contributions ni l’impôt sur le revenu. Une exonération éventuelle peut aussi modifier le calcul.
Votre activité est imposée à l’impôt sur le revenu, dans la catégorie micro-BIC ou micro-BNC. L’administration applique un abattement forfaitaire avant le calcul de l’impôt. Une option pour le versement libératoire peut exister sous conditions : elle modifie les modalités de paiement de l’impôt, pas la possibilité de déduire vos frais réels.
En SASU : impôt de la société et revenus du président
Par défaut, la SASU paie l’impôt sur les sociétés sur son bénéfice imposable. Un taux réduit de 15 % peut s’appliquer jusqu’à 42 500 € de bénéfices si la société remplit les conditions ; le taux normal est de 25 %. Une option temporaire pour l’impôt sur le revenu existe également sous conditions.
Si vous êtes président associé unique, votre rémunération est ensuite imposée à votre nom. Les dividendes éventuellement distribués ont leur propre fiscalité et supportent des prélèvements sociaux. Conserver une partie du bénéfice dans la société peut financer de futurs investissements, mais ne transforme pas cet argent en revenu personnel immédiatement disponible.
Quel revenu disponible dans notre exemple ?
Reprenons les 36 000 € restants après frais, en supposant une prestation de services. Avec des cotisations micro comprises, à titre illustratif, entre un cinquième et un tiers du chiffre d’affaires, il resterait environ 16 000 à 24 000 € avant impôt sur le revenu et autres contributions.
En SASU, si toute cette somme finance la rémunération et les cotisations du président, le net avant impôt personnel pourrait représenter environ la moitié à trois cinquièmes du coût total, soit environ 18 000 à 22 000 €. Cette illustration suppose l’absence de bénéfice restant et ne comprend pas les frais propres à la société. Les droits sociaux associés ne sont pas identiques dans les deux cas.
Ces fourchettes ne constituent pas une simulation personnalisée. Le résultat dépend notamment de l’activité exacte, des exonérations, des frais de gestion, de la rémunération choisie et de votre situation fiscale. Une distribution de dividendes donnerait un autre résultat.
Rémunération, protection sociale et chômage
Comment récupérer de l’argent ?
En micro-entreprise, vous pouvez prélever l’argent disponible sur votre compte professionnel pour vos dépenses personnelles. Ce prélèvement n’est pas un salaire et ne change pas la base de calcul de vos cotisations.
En SASU, le président peut percevoir une rémunération au titre de son mandat. L’associé unique peut aussi recevoir des dividendes si la société dispose d’un bénéfice distribuable et décide une distribution. Les dividendes ne sont pas une charge déductible du bénéfice de la société et ne sont pas soumis aux cotisations sociales du président.
Vous pouvez combiner rémunération et dividendes. Mais des dividendes seuls ne remplacent pas une rémunération pour acquérir des droits sociaux liés au mandat.
Quelle couverture sociale ?
Le micro-entrepreneur relève du régime social des indépendants. Le président de SASU rémunéré est assimilé salarié : ses cotisations ouvrent des droits sociaux liés à sa rémunération, notamment pour la retraite et l’assurance maladie. Dans les deux cas, les droits effectifs dépendent notamment des revenus et des cotisations. Le statut de président assimilé salarié ne donne pas, à lui seul, droit à l’assurance chômage.
Si vous percevez déjà l’allocation d’aide au retour à l’emploi, créer une micro-entreprise ou une SASU peut être compatible avec un maintien total ou partiel de l’ARE. Ce maintien n’est pas automatique. En principe, plus vos revenus d’activité augmentent, plus l’allocation versée diminue.
Création, gestion et fermeture : quel budget prévoir ?
La micro-entreprise limite les formalités
La création passe par une déclaration sur le guichet unique des formalités des entreprises. Vous n’avez pas de statuts de société à rédiger ni de capital social à déposer. Vous tenez un livre des recettes et, pour certaines activités, un registre des achats. Vous conservez aussi les justificatifs et déclarez votre chiffre d’affaires, y compris lorsqu’il est nul.
La cessation passe elle aussi par une déclaration. Elle reste généralement plus simple que la fermeture d’une société. Des obligations finales subsistent, notamment pour les dernières déclarations sociales et fiscales.
La SASU ajoute des frais et une comptabilité complète
Créer une SASU implique notamment de rédiger des statuts, déposer le capital, publier une annonce légale et demander l’immatriculation sur le guichet unique. Les frais administratifs représentent environ 200 € TTC, hors accompagnement.
La société doit tenir une comptabilité et établir des comptes annuels. Un accompagnement par un expert-comptable représente un budget indicatif d’environ 1 500 € HT par an. S’y ajoutent les éventuels frais bancaires, outils de gestion et frais de paie si le président est rémunéré.
Fermer une SASU demande en général une dissolution puis une liquidation. Les frais légaux peuvent atteindre environ 550 €, hors accompagnement. Ces montants sont des repères, pas des devis.
Quel statut choisir selon votre projet ?
- Vous testez une activité complémentaire avec peu de frais : la micro-entreprise limite les formalités et les coûts fixes.
- Vous vendez une prestation intellectuelle avec peu de dépenses : la micro peut rester attractive tant que votre chiffre d’affaires respecte les limites du régime.
- Vous achetez beaucoup de matériel ou de marchandises : chiffrez la SASU. La déduction des charges peut être utile, mais elle doit compenser les frais de société et les prélèvements sur votre rémunération.
- Vous voulez réinvestir ou accueillir un associé : la SASU offre un cadre sociétaire adapté. L’arrivée d’un associé transforme la structure en SAS sans imposer la création d’une nouvelle société.
- Votre couverture sociale est prioritaire : comparez les droits attendus avec la rémunération réellement prévue.
Avant de trancher, établissez deux budgets annuels avec les mêmes hypothèses : chiffre d’affaires encaissé, dépenses hors rémunération, frais de gestion, prélèvements sociaux et fiscaux, puis somme disponible pour vous. Ajoutez l’argent que vous souhaitez laisser dans l’activité.
Patrimoine et activités autorisées
En entreprise individuelle, les patrimoines professionnel et personnel sont en principe séparés. En SASU, la responsabilité de l’associé est en principe limitée à ses apports. Dans les deux cas, cette protection connaît des exceptions : une caution personnelle, par exemple, peut exposer vos biens personnels.
Toutes les activités ne sont pas accessibles au régime micro, et certaines professions réglementées imposent des conditions particulières ou une forme d’exercice précise. La SASU n’efface pas non plus les exigences de diplôme, d’autorisation ou d’assurance propres à une activité.
Peut-on passer de la micro-entreprise à la SASU ?
Oui, vous pouvez démarrer en micro puis créer une SASU, mais il ne s’agit pas d’un simple changement de case. La société est une nouvelle personne morale : il faut organiser le transfert ou la reprise de l’activité, des contrats et éventuellement des biens, puis accomplir les formalités adaptées pour l’entreprise individuelle. Anticipez aussi les conséquences fiscales et sociales de l’opération.
Questions fréquentes
La micro-entreprise est-elle une forme juridique ou un régime ?
C’est un régime simplifié de l’entreprise individuelle, pas une forme juridique distincte. La SASU, elle, est une forme de société.
Peut-on déduire ses frais ?
Pas en micro-entreprise, où un abattement forfaitaire tient lieu de frais. En SASU, les charges professionnelles sont déductibles du résultat sous conditions.
Comment se rémunérer en SASU ?
Par une rémunération de président, par des dividendes, ou par une combinaison des deux. Seule la rémunération ouvre des droits sociaux liés au mandat.
Quel statut permet de conserver l’ARE ?
Les deux peuvent être compatibles avec un maintien total ou partiel de l’allocation. Le montant versé diminue en principe quand vos revenus d’activité augmentent.
Quelles sont les obligations comptables ?
La micro-entreprise tient un livre des recettes et, selon l’activité, un registre des achats. La SASU tient une comptabilité complète et établit des comptes annuels.
- ARCE auto-entrepreneur : conditions, calcul et choix avec l’ARE - 10 novembre 2026
- SASU ou micro-entreprise : quel statut choisir pour votre projet ? - 9 novembre 2026
- Road trip en Italie de 2 semaines : itinéraire, budget et conseils - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Afpr : fonctionnement, financement et avantages pour les demandeurs d’emploi
 Aides financières pour entrepreneurs : le guide pour sécuriser votre trésorerie et financer votre croissance
 Métier cadre : 4 piliers pour maîtriser votre statut, votre salaire et votre évolution
 Code parrainage Le Fourgon : 10€ offerts et jusqu’à 15€ par filleul